

جدول بهای تمام شده کالای فروش رفته در شرکت بازرگانی؛ فرمول و مثال

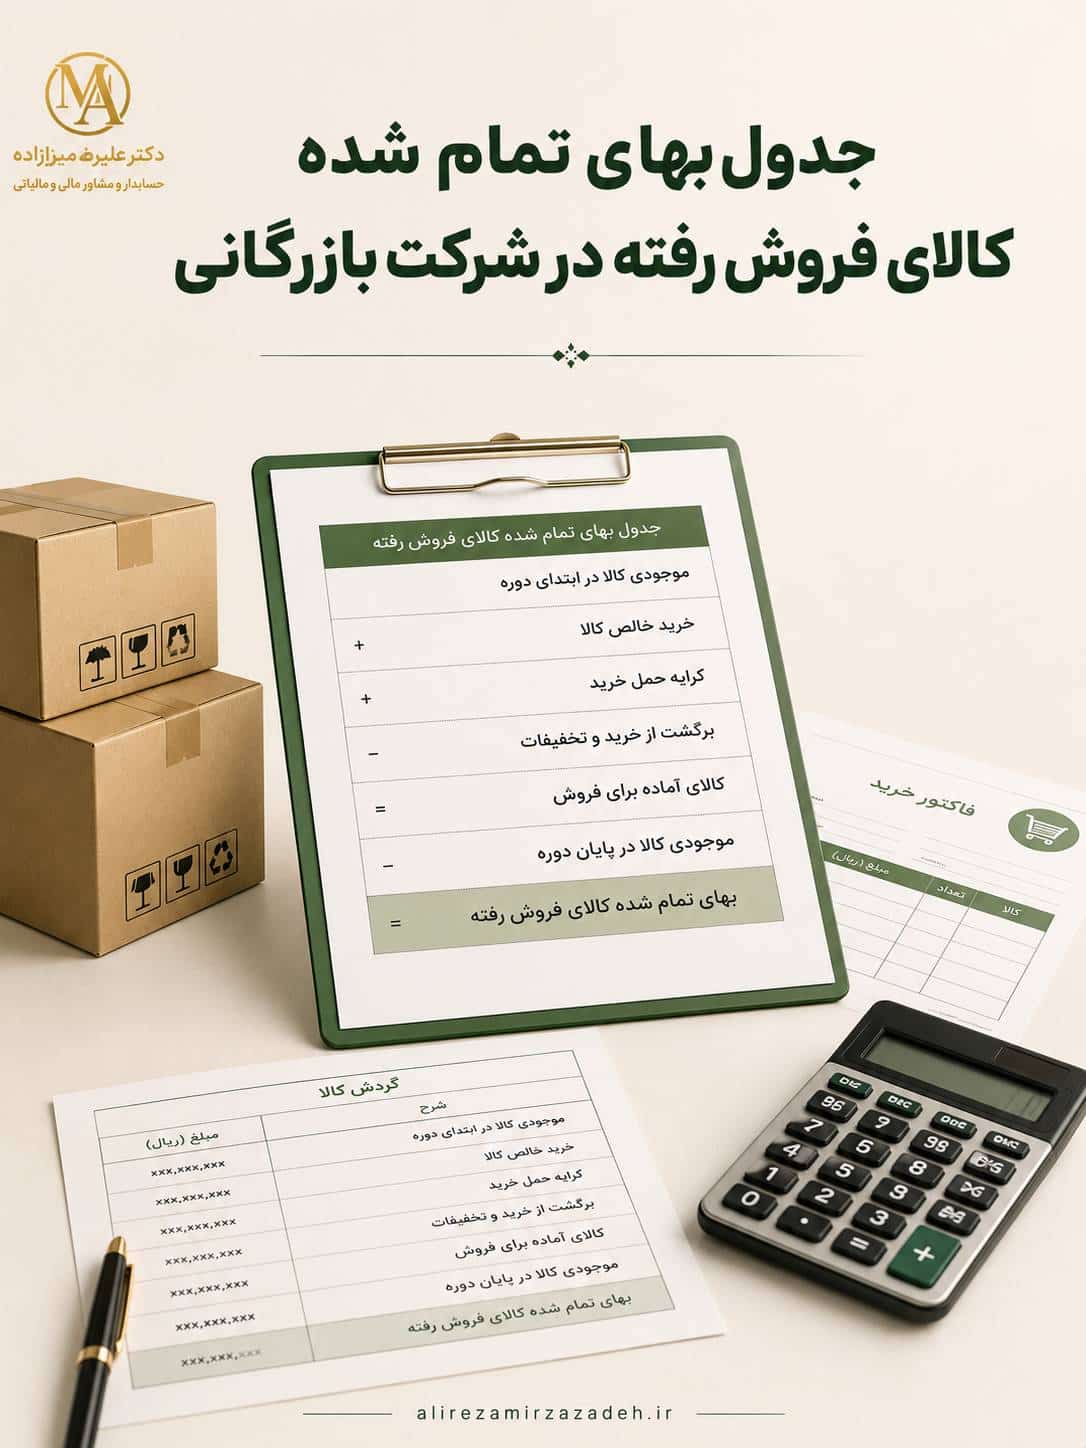
جدول بهای تمام شده کالای فروش رفته در شرکت بازرگانی نشان میدهد کالاهای فروختهشده در یک دوره، چه مقدار برای شرکت هزینه داشتهاند. حسابدار با تهیه این جدول میتواند سود ناخالص را دقیقتر محاسبه کند.
شرکت بازرگانی کالا را خریداری میکند و بدون انجام عملیات تولیدی به فروش میرساند. بنابراین، بهای خرید کالا و هزینههای مستقیم تهیه آن، اجزای اصلی بهای تمامشده را تشکیل میدهند.
موجودی ابتدای دوره، خرید خالص، هزینه حمل خرید و موجودی پایان دوره نیز روی نتیجه نهایی اثر دارند. هر اشتباه در این اطلاعات میتواند سود شرکت را بیشتر یا کمتر از واقع نشان دهد.
در این آموزش، ساختار جدول، فرمول محاسبه و یک مثال عددی کامل را بررسی میکنیم. همچنین، ثبت حسابداری و خطاهای رایج در تهیه گزارش را توضیح میدهیم.
جدول بهای تمام شده کالای فروش رفته در شرکت بازرگانی چیست؟
جدول بهای تمام شده کالای فروش رفته در شرکت بازرگانی گزارشی برای محاسبه هزینه کالاهای فروختهشده است. این گزارش مشخص میکند چه مقدار کالا برای فروش آماده بوده و چه مقدار از آن در پایان دوره باقی مانده است.
بخشی از کالاهای آماده برای فروش ممکن است تا پایان دوره فروخته نشوند. این کالاها بهعنوان موجودی پایان دوره در ترازنامه باقی میمانند. در مقابل، ارزش کالاهای فروختهشده بهعنوان هزینه در صورت سود و زیان شناسایی میشود.
به همین دلیل، تمام خریدهای دوره را نمیتوان بهای تمامشده فروش در نظر گرفت. ابتدا باید موجودی پایان دوره از کالای آماده برای فروش کسر شود.
تفاوت فروش و بهای تمامشده
فروش، مبلغی است که شرکت از مشتری دریافت میکند یا از او طلبکار میشود. بهای تمامشده، هزینه تهیه کالایی است که به مشتری فروخته شده است.
تفاوت فروش خالص و بهای تمام شده کالای فروش رفته، سود ناخالص را تشکیل میدهد:
سود ناخالص = فروش خالص − بهای تمام شده کالای فروش رفتهبرای مثال، اگر فروش خالص شرکت ۱٫۵ میلیارد تومان و بهای تمامشده ۱٫۰۶ میلیارد تومان باشد، سود ناخالص برابر با ۴۴۰ میلیون تومان خواهد بود.
البته سود ناخالص همان سود نهایی شرکت نیست. هزینههای اداری، فروش، مالی و سایر مخارج باید در مراحل بعدی از آن کسر شوند.
فرمول بهای تمام شده کالای فروش رفته در شرکت بازرگانی
فرمول اصلی این گزارش به شکل زیر است:
موجودی کالای ابتدای دوره
+ خرید خالص دوره
+ هزینههای مستقیم خرید
= بهای کالای آماده برای فروش
بهای کالای آماده برای فروش
− موجودی کالای پایان دوره
= بهای تمام شده کالای فروش رفتهخرید خالص نیز از فرمول زیر به دست میآید:
خرید خالص
= خرید ناخالص
− برگشت از خرید
− تخفیفات خرید
بنابراین، فرمول کامل را میتوان به این شکل نوشت:
بهای تمام شده کالای فروش رفته
= موجودی ابتدای دوره
+ خرید ناخالص
− برگشت از خرید
− تخفیفات خرید
+ هزینههای مستقیم خرید
− موجودی پایان دورهاین فرمول بیشتر در سیستم ادواری برای محاسبه پایان دوره کاربرد دارد. در سیستم دائمی، گردش موجودی و بهای تمامشده با ثبت رویدادها بهروز میشود. بااینحال، کنترل نهایی موجودی همچنان ضروری است.
اجزای جدول بهای تمام شده شرکت بازرگانی
برای تهیه یک گزارش دقیق، باید مفهوم هر جزء را بهدرستی بشناسیم. اشتباه در یکی از اجزا میتواند نتیجه نهایی را تغییر دهد.
موجودی کالای ابتدای دوره
موجودی ابتدای دوره شامل کالاهایی است که از دوره مالی قبل باقی ماندهاند. این مبلغ باید با موجودی پایان دوره قبل برابر باشد.
اگر مانده افتتاحیه اشتباه ثبت شود، بهای تمامشده دوره جاری نیز اشتباه خواهد شد. بنابراین، مقدار و مبلغ موجودی اولیه باید با اسناد و گزارشهای سال قبل تطبیق داده شود.
خرید ناخالص کالا
خرید ناخالص، مجموع خرید کالا در طول دوره پیش از کسر برگشت و تخفیف است. فقط کالاهایی که برای فروش تهیه شدهاند در این بخش قرار میگیرند.
خرید دارایی ثابت، لوازم مصرفی اداری و خدمات نباید در خرید کالای تجاری ثبت شود. طبقهبندی اشتباه این مخارج، بهای تمامشده را غیرواقعی میکند.
برگشت از خرید
ممکن است بخشی از کالا به دلیل آسیب، مغایرت یا توافق با فروشنده بازگردانده شود. مبلغ این کالا باید از خرید ناخالص کسر شود.
برگشت از خرید علاوه بر مبلغ، میتواند مقدار موجودی را نیز تغییر دهد. بنابراین، سند مالی و سند انبار باید با یکدیگر هماهنگ باشند.
تخفیفات خرید
تخفیف مرتبط با خرید، مبلغ واقعی پرداختی برای تهیه کالا را کاهش میدهد. در نتیجه، این تخفیف باید براساس نوع و ماهیت آن در محاسبات منظور شود.
حسابدار باید تفاوت تخفیف تجاری و تخفیف نقدی را بشناسد. نحوه ثبت هر تخفیف باید با رویه حسابداری شرکت هماهنگ باشد.
هزینههای مستقیم خرید
بعضی هزینهها برای رساندن کالا به مکان و شرایط فعلی انجام میشوند. هزینه حمل خرید، بارگیری، تخلیه، بیمه حمل و عوارض غیرقابلبازیافت میتوانند در این گروه قرار بگیرند.
برای مثال، اگر شرکت بابت انتقال کالا از محل فروشنده به انبار هزینه پرداخت کند، این مبلغ میتواند بخشی از هزینه تهیه کالا باشد. در مقابل، هزینه ارسال کالا برای مشتری معمولاً هزینه فروش محسوب میشود.
موجودی کالای پایان دوره
موجودی پایان دوره شامل کالاهایی است که تا پایان دوره فروخته نشدهاند. این موجودی از کالای آماده برای فروش کسر میشود.
تعیین موجودی پایان دوره فقط به مبلغ دفاتر محدود نیست. انبارگردانی و تطبیق موجودی واقعی با گزارش سیستم نیز اهمیت دارد.
کسری، اضافی، خرابی یا نابابی کالا باید بررسی شود. در غیر این صورت، مبلغ موجودی پایان دوره قابل اتکا نخواهد بود.
نمونه جدول بهای تمام شده کالای فروش رفته
فرض کنید یک شرکت بازرگانی اطلاعات زیر را در پایان سال دارد:
| شرح | مبلغ |
|---|---|
| موجودی کالای ابتدای دوره | ۳۰۰ میلیون تومان |
| خرید ناخالص طی دوره | ۱٫۲ میلیارد تومان |
| برگشت از خرید | ۵۰ میلیون تومان |
| تخفیفات خرید | ۲۰ میلیون تومان |
| هزینه حمل خرید | ۳۰ میلیون تومان |
| موجودی کالای پایان دوره | ۴۰۰ میلیون تومان |
ابتدا خرید خالص را محاسبه میکنیم:
خرید خالص
= ۱,۲۰۰ − ۵۰ − ۲۰
= ۱,۱۳۰ میلیون تومان
سپس بهای کالای آماده برای فروش را به دست میآوریم:
بهای کالای آماده برای فروش
= موجودی ابتدای دوره + خرید خالص + هزینه حمل خرید

= ۳۰۰ + ۱,۱۳۰ + ۳۰
= ۱,۴۶۰ میلیون تومان
در مرحله بعد، موجودی پایان دوره را کسر میکنیم:
بهای تمام شده کالای فروش رفته
= ۱,۴۶۰ − ۴۰۰
= ۱,۰۶۰ میلیون تومان
جدول نهایی به این شکل خواهد بود:
| شرح | مبلغ به میلیون تومان |
|---|---|
| موجودی کالای ابتدای دوره | ۳۰۰ |
| خرید ناخالص | ۱,۲۰۰ |
| کسر: برگشت از خرید | (۵۰) |
| کسر: تخفیفات خرید | (۲۰) |
| خرید خالص | ۱,۱۳۰ |
| اضافه: هزینه حمل خرید | ۳۰ |
| بهای کالای آماده برای فروش | ۱,۴۶۰ |
| کسر: موجودی کالای پایان دوره | (۴۰۰) |
| بهای تمام شده کالای فروش رفته | ۱,۰۶۰ |
اگر فروش خالص شرکت ۱٫۵ میلیارد تومان باشد، سود ناخالص برابر است با:
سود ناخالص
= ۱,۵۰۰ − ۱,۰۶۰
= ۴۴۰ میلیون تومان
این مثال نشان میدهد موجودی پایان دوره اثر مستقیمی بر سود ناخالص دارد. ثبت بیشتر از واقع موجودی پایان دوره، بهای تمامشده را کاهش میدهد. در نتیجه، سود شرکت بیشتر از واقع نمایش داده میشود.
ثبت حسابداری بهای تمام شده کالای فروش رفته
ثبتها به نوع سیستم نگهداری موجودی بستگی دارند. دو سیستم ادواری و دائمی بیشترین کاربرد را دارند.
سیستم ثبت ادواری
در سیستم ادواری، موجودی و بهای تمامشده معمولاً در پایان دوره محاسبه میشوند. طی دوره، خریدها در حساب خرید ثبت خواهند شد.
نمونه ثبت خرید نسیه کالا:
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| خرید کالا | مبلغ خرید | — |
| حسابهای پرداختنی | — | مبلغ خرید |
در پایان دوره، موجودی واقعی شمارش و جدول بهای تمامشده تهیه میشود. سپس ثبتهای تعدیلی و اختتامی براساس رویه شرکت انجام خواهند شد.
سیستم ثبت دائمی
در سیستم دائمی، موجودی کالا با هر خرید و فروش بهروز میشود. هنگام فروش نیز دو ثبت مالی ایجاد خواهد شد.
ثبت فروش نسیه:
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| حسابهای دریافتنی | مبلغ فروش | — |
| فروش | — | مبلغ فروش |
ثبت بهای کالای فروختهشده:
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمام شده کالای فروش رفته | بهای کالا | — |
| موجودی کالا | — | بهای کالا |
برای شناخت بهتر ساختار این ثبتها، مقاله ثبت حسابداری چیست؟ را مطالعه کنید.
همچنین، مقاله سند حسابداری چیست؟ اجزای یک سند صحیح را توضیح میدهد.
روشهای ارزیابی موجودی کالا
روش ارزیابی موجودی، مبلغ موجودی پایان دوره و بهای تمامشده را تحت تأثیر قرار میدهد. شرکت باید روش مناسب را براساس ماهیت کالا و رویههای حسابداری انتخاب کند.
روش میانگین موزون
در روش میانگین موزون، میانگین بهای کالاهای موجود محاسبه میشود. سپس خروج کالا براساس این میانگین ارزشگذاری خواهد شد.
این روش برای کالاهای مشابه و دارای گردش بالا کاربرد زیادی دارد. محاسبات نیز میتواند بهصورت دورهای یا متحرک انجام شود.
روش اولین صادره از اولین وارده
در این روش فرض میشود کالاهایی که زودتر وارد انبار شدهاند، زودتر فروخته میشوند. بنابراین، موجودی پایان دوره بیشتر از خریدهای جدید تشکیل خواهد شد.
این روش برای کالاهایی که ترتیب ورود و خروج اهمیت دارد قابلدرک است. بااینحال، انتخاب روش باید با ضوابط حسابداری و شرایط واحد تجاری هماهنگ باشد.
روش شناسایی ویژه
در روش شناسایی ویژه، بهای هر قلم بهصورت جداگانه مشخص میشود. این روش برای کالاهای خاص، گرانقیمت یا دارای شماره شناسایی مناسب است.
خودرو، تجهیزات ویژه و کالاهای منحصربهفرد نمونههایی از اقلام مناسب برای این روش هستند.
برای بررسی بیشتر این موضوع، مطلب روشهای ارزیابی موجودی کالا در حسابداری در سایت رسمی سپیدار قابل استفاده است.
ارتباط جدول بهای تمامشده با نرمافزار سپیدار
در نرمافزار سپیدار، گزارش بهای تمامشده به ثبت درست خرید، رسید انبار، حواله خروج و قیمتگذاری اسناد وابسته است. اگر کالا بدون رسید انبار ثبت شود یا حواله خروج آن ناقص باشد، گزارش موجودی و بهای تمامشده قابل اتکا نخواهد بود.
پس از ثبت و قیمتگذاری اسناد انبار، اثر خروج کالا در حساب موجودی و بهای تمامشده کالای فروشرفته نمایش داده میشود. برای یادگیری مراحل اجرایی و کنترل گزارشها، میتوانید مقاله «محاسبه بهای تمامشده در سپیدار» را نیز مطالعه کنید و همین عبارت را به آن مقاله لینک بدهید.
تفاوت شرکت بازرگانی و تولیدی در بهای تمامشده
شرکت بازرگانی کالا را خریداری میکند و همان کالا را میفروشد. بنابراین، موجودی کالا، خرید خالص و هزینههای تهیه کالا اهمیت اصلی را دارند.
شرکت تولیدی مواد اولیه را به محصول تبدیل میکند. به همین دلیل، مواد مستقیم، دستمزد مستقیم و سربار ساخت نیز وارد محاسبات میشوند.
جدول شرکت تولیدی شامل موجودی مواد اولیه و کالای در جریان ساخت است. این موارد در جدول یک شرکت بازرگانی معمولی وجود ندارند.
برای مشاهده فرمول شرکت تولیدی، مقاله بهای تمام شده کالای ساختهشده را بخوانید.
خطاهای رایج در تهیه جدول بهای تمامشده
ثبت تمام خریدها بهعنوان بهای فروش
تمام کالاهای خریداریشده لزوماً در همان دوره فروخته نمیشوند. کالاهای باقیمانده باید در موجودی پایان دوره ثبت شوند.
محاسبه اشتباه خرید خالص
برگشت از خرید و تخفیفات مرتبط باید از خرید ناخالص کسر شوند. نادیدهگرفتن این موارد، بهای تمامشده را بیشتر نشان میدهد.
ثبت هزینه فروش در بهای خرید
هزینه رساندن کالا به انبار با هزینه ارسال آن برای مشتری تفاوت دارد. هزینه دوم معمولاً در گروه هزینههای فروش قرار میگیرد.
شمارش نادرست موجودی پایان دوره
موجودی پایان دوره باید با انبارگردانی و اسناد سیستم تطبیق داده شود. شمارش اشتباه میتواند سود ناخالص را بهطور مستقیم تغییر دهد.
مخلوط کردن کالای تجاری با دارایی یا لوازم مصرفی
خرید رایانه، میز اداری یا لوازم مصرفی نباید در خرید کالای تجاری ثبت شود. هر قلم باید براساس ماهیت واقعی خود طبقهبندی شود.
بیتوجهی به کالاهای آسیبدیده
کالاهای خراب، منسوخ یا کمفروش ممکن است ارزش کمتری داشته باشند. این اقلام باید جداگانه شناسایی و بررسی شوند.
چکلیست تهیه جدول بهای تمامشده
پیش از نهاییکردن گزارش، موارد زیر را کنترل کنید:
- موجودی ابتدای دوره با پایان دوره قبل برابر باشد.
- خرید کالا از خرید دارایی و هزینهها جدا شده باشد.
- برگشت از خرید و تخفیفات ثبت شده باشند.
- هزینههای مستقیم خرید شناسایی شده باشند.
- موجودی پایان دوره با انبارگردانی تطبیق داشته باشد.
- کالاهای خراب و راکد بررسی شده باشند.
- روش ارزیابی موجودی بهدرستی اجرا شده باشد.
- ثبتهای انبار و حسابداری با هم هماهنگ باشند.
- بهای تمامشده با صورت سود و زیان تطبیق داده شود.
- حاشیه سود ناخالص با دورههای قبل مقایسه شود.
همچنین، کنترل تراز آزمایشی میتواند به شناسایی ماندههای غیرعادی کمک کند.
سؤالات متداول
فرمول بهای تمام شده کالای فروش رفته در شرکت بازرگانی چیست؟
موجودی ابتدای دوره با خرید خالص و هزینههای مستقیم خرید جمع میشود. سپس موجودی پایان دوره از حاصل کسر خواهد شد. مبلغ باقیمانده، بهای تمام شده کالای فروش رفته است.
آیا هزینه حمل در جدول بهای تمامشده قرار میگیرد؟
هزینه حمل خرید که برای رساندن کالا به محل و شرایط فعلی انجام شده است، میتواند در بهای تهیه کالا قرار گیرد. هزینه ارسال کالا برای مشتری معمولاً هزینه فروش محسوب میشود.
موجودی پایان دوره چه اثری بر بهای تمامشده دارد؟
موجودی پایان دوره از کالای آماده برای فروش کسر میشود. بنابراین، افزایش آن باعث کاهش بهای تمامشده میشود. ثبت اشتباه موجودی پایان دوره، سود ناخالص را نیز تغییر میدهد.
تفاوت خرید خالص و خرید ناخالص چیست؟
خرید ناخالص مجموع خریدهای ثبتشده پیش از کسورات است. برای محاسبه خرید خالص، برگشت از خرید و تخفیفات مرتبط از خرید ناخالص کسر میشوند.
تفاوت جدول شرکت بازرگانی و تولیدی چیست؟
شرکت بازرگانی کالا را برای فروش خریداری میکند. شرکت تولیدی مواد اولیه را به محصول تبدیل میکند. بنابراین، جدول تولیدی شامل مواد مستقیم، دستمزد و سربار ساخت نیز خواهد بود.
آیا بهای تمامشده همان هزینه خرید است؟
خیر. بهای تمامشده علاوه بر خرید خالص، موجودی ابتدا و پایان دوره و هزینههای مستقیم تهیه کالا را نیز در نظر میگیرد.
اگر فروش کالا با قیمت خرید انجام شود، سود ناخالص چقدر است؟
جمعبندی
جدول بهای تمام شده کالای فروش رفته در شرکت بازرگانی یکی از گزارشهای اصلی برای محاسبه سود ناخالص است. این جدول ارتباط میان موجودی ابتدا، خرید خالص، هزینههای خرید و موجودی پایان دوره را نشان میدهد.
حسابدار باید ابتدا خرید خالص و بهای کالای آماده برای فروش را محاسبه کند. سپس موجودی پایان دوره از این مبلغ کسر میشود.
صحت موجودی پایان دوره اهمیت زیادی دارد. بنابراین، گزارش سیستم باید با انبارگردانی و اسناد واقعی شرکت تطبیق داده شود.
تهیه منظم این جدول به مدیران کمک میکند حاشیه سود، هزینه تهیه کالا و عملکرد فروش را بهتر بررسی کنند. برای یادگیری بیشتر میتوانید سایر آموزشهای حسابداری سایت علیرضا میرزازاده را نیز مطالعه کنید.


