

نمونه فرم تکمیل شده اظهار نامه مالیاتی اشخاص حقیقی گروه سوم

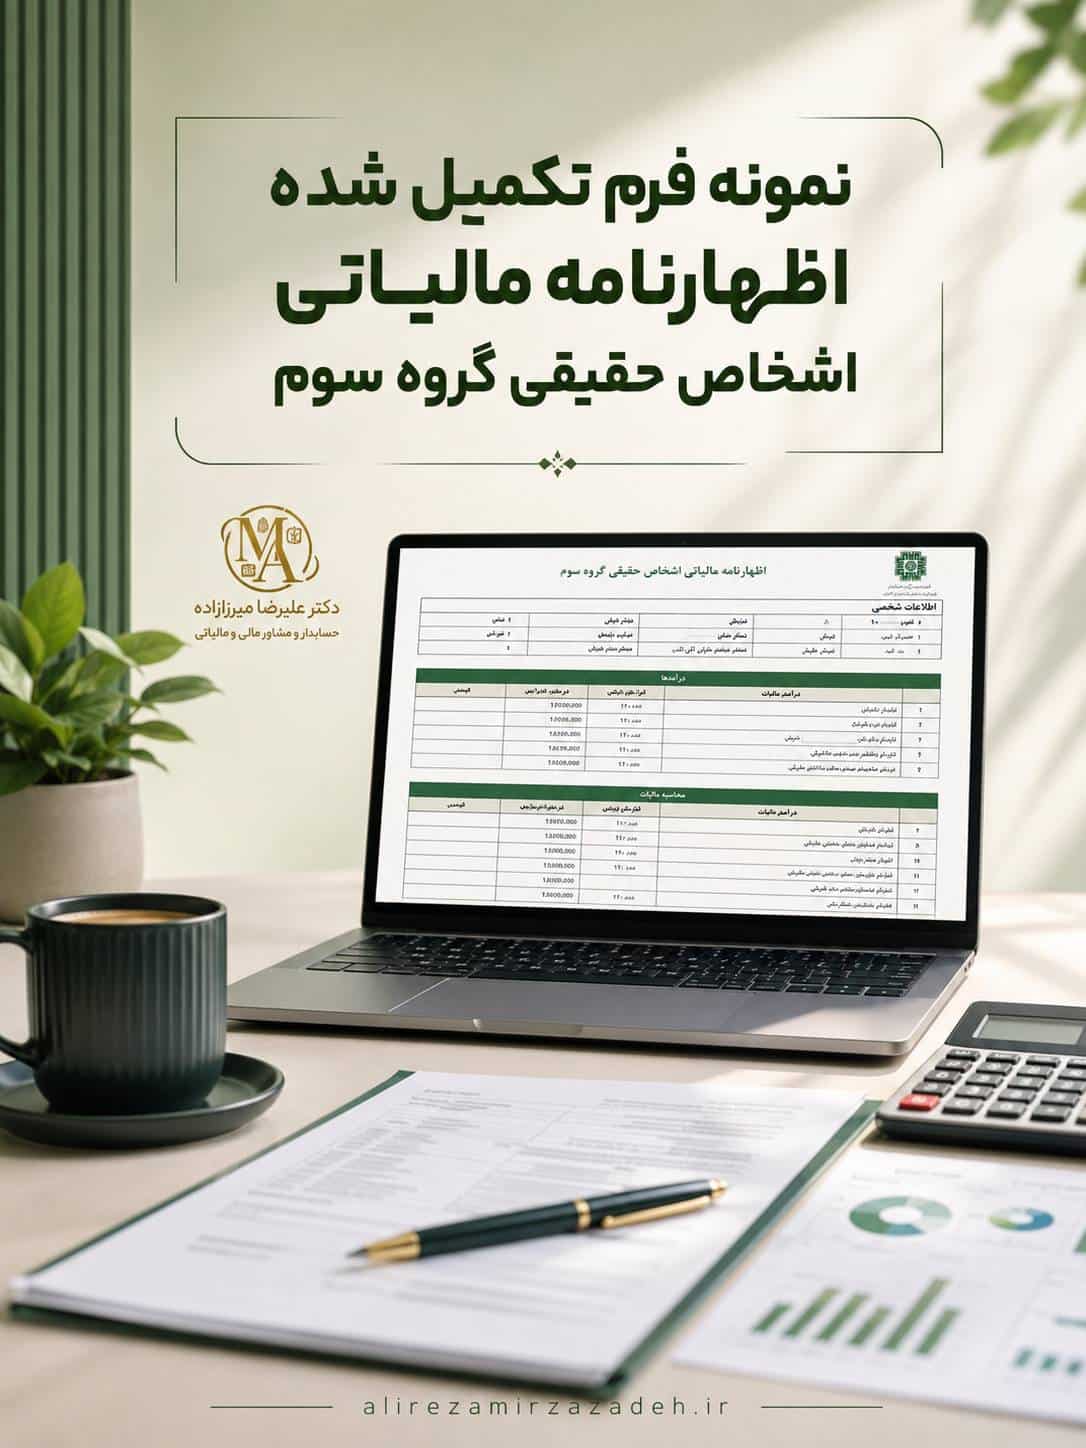
اظهارنامه مالیاتی گروه سوم یکی از مهمترین تکالیف مالیاتی صاحبان مشاغل مشمول این گروه است. اگر بهعنوان شخص حقیقی فعالیت اقتصادی دارید، آشنایی با نحوه تکمیل فرم و اطلاعات موردنیاز میتواند احتمال اشتباه هنگام ثبت اظهارنامه را کاهش دهد.
بررسی یک نمونه فرم تکمیلشده اظهارنامه مالیاتی اشخاص حقیقی گروه سوم میتواند به شما کمک کند با ساختار اظهارنامه، اطلاعات موردنیاز و نحوه تکمیل بخشهای مختلف آن آشنا شوید.
در این مقاله بهصورت مرحلهبهمرحله بررسی میکنیم که اظهارنامه مالیاتی گروه سوم شامل چه اطلاعاتی است، قبل از تکمیل آن باید چه مدارکی آماده کنید و هنگام ثبت اطلاعات باید به چه نکاتی توجه داشته باشید.
نمونه فرم تکمیلشده اظهارنامه مالیاتی اشخاص حقیقی گروه سوم
اظهارنامه مالیاتی اشخاص حقیقی گروه سوم شامل بخشهای مختلفی است که اطلاعات مربوط به مؤدی، نوع فعالیت، درآمد، هزینهها و محاسبات مالیاتی در آن ثبت میشود.
هدف از مشاهده یک نمونه اظهارنامه تکمیلشده این نیست که اطلاعات آن عیناً کپی شود؛ بلکه نمونه فرم به شما کمک میکند بدانید در هر قسمت چه نوع اطلاعاتی باید وارد شود.
اطلاعات مالی، میزان فروش، هزینهها، حسابهای بانکی و سایر ارقام اظهارنامه باید براساس شرایط واقعی کسبوکار شما ثبت شوند. استفاده از اعداد یک اظهارنامه نمونه میتواند باعث ایجاد مغایرت در پرونده مالیاتی شود.
اشخاص حقیقی گروه سوم چه کسانی هستند؟
صاحبان مشاغل براساس ضوابط مالیاتی در گروههای مختلف قرار میگیرند. بهطور کلی، صاحبان مشاغلی که براساس مقررات مربوط در گروه اول یا گروه دوم قرار نگیرند، در گروه سوم صاحبان مشاغل طبقهبندی میشوند.
مشخص بودن گروه مالیاتی اهمیت زیادی دارد؛ زیرا تکالیف مالیاتی، نوع اطلاعات موردنیاز و نحوه نگهداری اسناد و مدارک میتواند برای گروههای مختلف متفاوت باشد.
بنابراین قبل از تکمیل اظهارنامه، ابتدا باید مطمئن شوید پرونده مالیاتی شما در کدام گروه قرار گرفته است.
| موضوع | توضیح |
|---|---|
| نوع مؤدی | شخص حقیقی صاحب کسبوکار یا فعالیت اقتصادی |
| گروه مالیاتی | گروه سوم صاحبان مشاغل |
| اطلاعات مهم اظهارنامه | اطلاعات هویتی، فعالیت، درآمد، هزینه، حسابهای بانکی و اطلاعات شرکا در صورت وجود |
اظهارنامه مالیاتی گروه سوم شامل چه اطلاعاتی است؟
اگرچه ساختار اظهارنامه اشخاص حقیقی گروه سوم نسبت به برخی پروندههای بزرگتر سادهتر است، اطلاعات مهمی درباره فعالیت اقتصادی مؤدی در آن ثبت میشود.
- اطلاعات هویتی و مشخصات مؤدی
- اطلاعات مربوط به محل و نوع فعالیت
- اطلاعات درآمد و فروش
- هزینههای مرتبط با فعالیت اقتصادی
- اطلاعات حسابهای بانکی مرتبط با کسبوکار
- درآمد مشمول مالیات
- مالیات متعلق
- اطلاعات شرکا در پروندههای مشارکتی
بهتر است قبل از شروع تکمیل اظهارنامه، این اطلاعات را آماده و بررسی کنید تا هنگام ورود اطلاعات در سامانه مجبور به استفاده از اعداد تقریبی نشوید.
قبل از تکمیل اظهارنامه گروه سوم چه اطلاعاتی آماده کنیم؟
یکی از بهترین کارهایی که قبل از ورود به سامانه میتوانید انجام دهید، جمعآوری اطلاعات مالی مربوط به دوره عملکرد است. این کار احتمال اشتباه هنگام تکمیل اظهارنامه را کاهش میدهد.
۱. اطلاعات فروش و درآمد
میزان فروش کالا یا درآمد حاصل از ارائه خدمات باید براساس اطلاعات واقعی فعالیت اقتصادی محاسبه شود. فاکتورها، صورتحسابها، گزارشهای فروش، تراکنشهای مرتبط با فعالیت و اطلاعات ثبتشده در سامانههای مالیاتی میتوانند برای کنترل مبلغ درآمد مورد استفاده قرار گیرند.
بهتر است قبل از ثبت مبلغ فروش، اطلاعات منابع مختلف را با یکدیگر تطبیق دهید و سپس عدد نهایی را وارد کنید.
۲. اطلاعات هزینههای فعالیت
هزینههای مربوط به فعالیت اقتصادی نیز باید مشخص شوند. این هزینهها با توجه به نوع کسبوکار متفاوت هستند و ممکن است شامل اجاره محل فعالیت، خرید کالا، مواد اولیه، حقوق و دستمزد، هزینه خدمات و سایر مخارج مرتبط با فعالیت باشند.
۳. اطلاعات حسابهای بانکی
حسابهایی که برای فعالیت اقتصادی مورد استفاده قرار گرفتهاند نیز اهمیت دارند. بهتر است گردش حسابهای مرتبط با کسبوکار را بررسی کنید و مطمئن شوید اطلاعات مالی اظهارنامه با وضعیت واقعی فعالیت شما سازگاری دارد.
نحوه تکمیل اظهارنامه مالیاتی گروه سوم
پس از آماده کردن اطلاعات میتوانید فرآیند تکمیل اظهارنامه را آغاز کنید. ساختار دقیق سامانه ممکن است در دورههای مختلف تغییراتی داشته باشد، اما اطلاعات اصلی موردنیاز معمولاً مشابه هستند.
بررسی اطلاعات هویتی مؤدی
ابتدا اطلاعات هویتی و مشخصات پرونده مالیاتی خود را بررسی کنید. نام و نام خانوادگی، اطلاعات شناسایی، نشانی، محل فعالیت و سایر مشخصات باید با اطلاعات واقعی شما مطابقت داشته باشند.
اگر بخشی از اطلاعات بهصورت خودکار در سامانه نمایش داده شده است، قبل از ادامه آن را کنترل کنید و صرفاً به دلیل نمایش خودکار، صحیح بودن آن را فرض نکنید.
بررسی اطلاعات فعالیت اقتصادی
در این قسمت اطلاعات مربوط به نوع فعالیت و محل فعالیت اقتصادی بررسی میشود. بهتر است نوع فعالیت ثبتشده با فعالیت واقعی کسبوکار مطابقت داشته باشد.
ثبت درآمد و فروش
بخش درآمد و فروش یکی از مهمترین قسمتهای اظهارنامه مالیاتی است. مبلغ ثبتشده در این قسمت باید حاصل بررسی اطلاعات واقعی کسبوکار باشد.
وارد کردن اعداد تقریبی یا ثبت مبلغی که با اطلاعات مالی فعالیت اختلاف جدی داشته باشد میتواند باعث ایجاد مغایرت شود. بنابراین قبل از ثبت نهایی، مبلغ فروش را یک بار دیگر کنترل کنید.
ثبت هزینههای فعالیت
پس از درآمد، هزینههای مرتبط با کسبوکار باید بررسی شوند. بهتر است هزینهها براساس اسناد و مدارک قابل استناد ثبت شوند و هزینههای شخصی از هزینههای مرتبط با فعالیت اقتصادی جدا باشند.
بررسی درآمد مشمول مالیات
درآمد مشمول مالیات الزاماً برابر با مبلغ فروش کسبوکار نیست. هزینههای قابل قبول، معافیتهای قانونی و سایر عوامل مرتبط میتوانند در تعیین درآمد مشمول مالیات تأثیر داشته باشند.
| مرحله | کاری که باید انجام دهید |
|---|---|
| اطلاعات هویتی | مشخصات فردی و پرونده را کنترل کنید. |
| اطلاعات فعالیت | نوع و محل فعالیت را بررسی کنید. |
| فروش و درآمد | مبالغ واقعی دوره عملکرد را ثبت کنید. |
| هزینهها | هزینههای مرتبط و قابل استناد را مشخص کنید. |
| کنترل نهایی | تمام اطلاعات را قبل از ارسال دوباره بررسی کنید. |
تفاوت اظهارنامه انفرادی و مشارکتی گروه سوم
فعالیت اقتصادی اشخاص حقیقی ممکن است بهصورت انفرادی یا مشارکتی انجام شود. در پرونده انفرادی، فعالیت مربوط به یک مؤدی است؛ اما در فعالیتهای مشارکتی اطلاعات شرکا نیز اهمیت پیدا میکند.
در پروندههای مشارکتی باید اطلاعات شرکا و سهم آنها با دقت بررسی شود. عدم تطابق مشخصات شرکا یا ثبت نادرست سهم آنها میتواند باعث ایجاد مشکل در اطلاعات پرونده شود.
تفاوت اظهارنامه گروه سوم با تبصره ماده ۱۰۰ چیست؟
یکی از موضوعاتی که گاهی باعث سردرگمی صاحبان مشاغل میشود، تفاوت اظهارنامه مالیاتی با استفاده از تسهیلات تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم است.
تبصره ماده ۱۰۰ در شرایطی این امکان را فراهم میکند که برای برخی صاحبان مشاغل، مالیات بهصورت مقطوع تعیین شود و مؤدی مطابق ضوابط اعلامشده از برخی تکالیف مربوط به ارائه اظهارنامه کامل معاف شود.
شرایط استفاده از این تسهیلات ممکن است برای هر سال عملکرد براساس مقررات و دستورالعملهای مربوط متفاوت باشد. بنابراین صرف قرار داشتن در گروه سوم به این معنا نیست که یک مؤدی حتماً امکان استفاده از تبصره ماده ۱۰۰ را دارد.
برای تصمیمگیری میان ارسال اظهارنامه و استفاده از تسهیلاتی مانند تبصره ماده ۱۰۰، شرایط همان سال عملکرد و وضعیت پرونده مالیاتی باید بررسی شود.
اشتباهات رایج در تکمیل اظهارنامه گروه سوم
بخش زیادی از مشکلات اظهارنامهها به دلیل اشتباهاتی ایجاد میشود که با یک بررسی ساده قبل از ارسال قابل پیشگیری هستند.
| اشتباه | راهکار |
|---|---|
| ثبت فروش بهصورت تقریبی | اطلاعات فروش را قبل از ورود به سامانه جمعبندی کنید. |
| مخلوط کردن هزینههای شخصی و کاری | هزینههای مرتبط با فعالیت را جداگانه مشخص کنید. |
| عدم کنترل مشخصات مؤدی | اطلاعات هویتی و پرونده را قبل از ارسال بررسی کنید. |
| کپی اطلاعات یک نمونه اظهارنامه | نمونه فرم را فقط برای آشنایی با ساختار استفاده کنید. |
| ارسال بدون بازبینی | قبل از ثبت نهایی، تمام بخشها را دوباره کنترل کنید. |
قبل از ارسال نهایی اظهارنامه چه مواردی را بررسی کنیم؟
قبل از تأیید و ارسال نهایی اظهارنامه، بهتر است یک بررسی نهایی انجام دهید. این مرحله میتواند از بسیاری از خطاهای بعدی جلوگیری کند.
- مشخصات هویتی مؤدی صحیح باشد.
- اطلاعات فعالیت اقتصادی با وضعیت واقعی کسبوکار مطابقت داشته باشد.
- مبلغ فروش و درآمد دوباره کنترل شود.
- هزینههای شخصی و کاری از هم تفکیک شده باشند.
- اطلاعات حسابهای مرتبط با فعالیت بررسی شده باشد.
- در پرونده مشارکتی، اطلاعات شرکا صحیح باشد.
- بعد از ارسال، رسید و کد رهگیری نگهداری شود.
آیا استفاده از نمونه اظهارنامه تکمیلشده کافی است؟
خیر. یک نمونه اظهارنامه تکمیلشده فقط میتواند ساختار فرم و نحوه ورود اطلاعات را برای شما قابلفهمتر کند.
نوع فعالیت، مبلغ فروش، هزینهها، وضعیت حسابهای بانکی، پرونده انفرادی یا مشارکتی و سایر شرایط مالیاتی هر مؤدی ممکن است متفاوت باشد.
بنابراین بهتر است از نمونه اظهارنامه بهعنوان یک راهنمای آموزشی استفاده کنید، نه الگویی برای کپی کردن اعداد و اطلاعات.
سوالات متداول درباره اظهارنامه مالیاتی اشخاص حقیقی گروه سوم
آیا همه صاحبان مشاغل گروه سوم باید اظهارنامه ارسال کنند؟
تکلیف هر مؤدی باید براساس مقررات مربوط به همان سال عملکرد بررسی شود. در برخی شرایط ممکن است امکان استفاده از تسهیلاتی مانند تبصره ماده ۱۰۰ وجود داشته باشد.
اظهارنامه گروه سوم شامل چه اطلاعاتی است؟
اطلاعات هویتی، مشخصات فعالیت، درآمد و فروش، هزینهها، حسابهای مرتبط با فعالیت و اطلاعات شرکا در صورت وجود، از مهمترین اطلاعات موردنیاز هستند.
آیا میتوان اعداد نمونه اظهارنامه را در اظهارنامه خود وارد کرد؟
خیر. اطلاعات هر اظهارنامه باید براساس وضعیت واقعی کسبوکار و اسناد و اطلاعات مالی همان مؤدی ثبت شود.
اگر اطلاعات اظهارنامه اشتباه باشد چه کار کنیم؟
در صورتی که قبل از ثبت نهایی متوجه اشتباه شدید، میتوانید اطلاعات واردشده را اصلاح کنید. اما پس از ارسال اظهارنامه، نحوه اصلاح یا پیگیری باید با توجه به نوع اشتباه و مقررات مربوط بررسی شود.
آیا گروه سوم بودن به معنای مالیات کمتر است؟
خیر. گروهبندی صاحبان مشاغل بیشتر به نوع تکالیف و نحوه ارائه و نگهداری اطلاعات مربوط است و بهتنهایی نشاندهنده میزان مالیات نیست.
جمعبندی
آشنایی با نحوه تکمیل اظهارنامه مالیاتی گروه سوم به صاحبان مشاغل کمک میکند تا اطلاعات موردنیاز را با دقت بیشتری آماده کنند و احتمال بروز اشتباه در زمان ثبت اظهارنامه کاهش پیدا کند.
مهمترین نکته در تکمیل اظهارنامه، استفاده از اطلاعات واقعی و قابل استناد کسبوکار است. اطلاعات فروش، هزینهها، حسابهای مرتبط با فعالیت و مشخصات پرونده را قبل از ورود به سامانه بررسی کنید و پس از تکمیل نیز تمام بخشها را یک بار دیگر کنترل کنید.
همچنین با توجه به اینکه برخی مقررات و دستورالعملهای مالیاتی ممکن است در دورههای مختلف تغییر کنند، هنگام انجام تکالیف مالیاتی، مقررات مربوط به همان سال عملکرد را نیز بررسی کنید.
برای بررسی آخرین اطلاعیهها، دستورالعملها و مقررات مالیاتی، میتوانید به وبسایت سازمان امور مالیاتی کشور مراجعه کنید.
علیرضا میرزازاده، مدرس حسابداری و فعال در حوزه آموزش حسابداری و امور مالیاتی است. محتوای این مقاله با هدف آموزش و آشنایی کاربران با تکالیف و فرمهای مالیاتی تهیه شده است.
ماده ۹۵ و ماده ۱۰۰ قانون مالیاتهای مستقیم و آییننامه اجرایی مربوط به گروهبندی صاحبان مشاغل.


