


چه درآمدهایی مشمول مالیات حقوق هستند؟ راهنمای جامع سال ۱۴۰۵

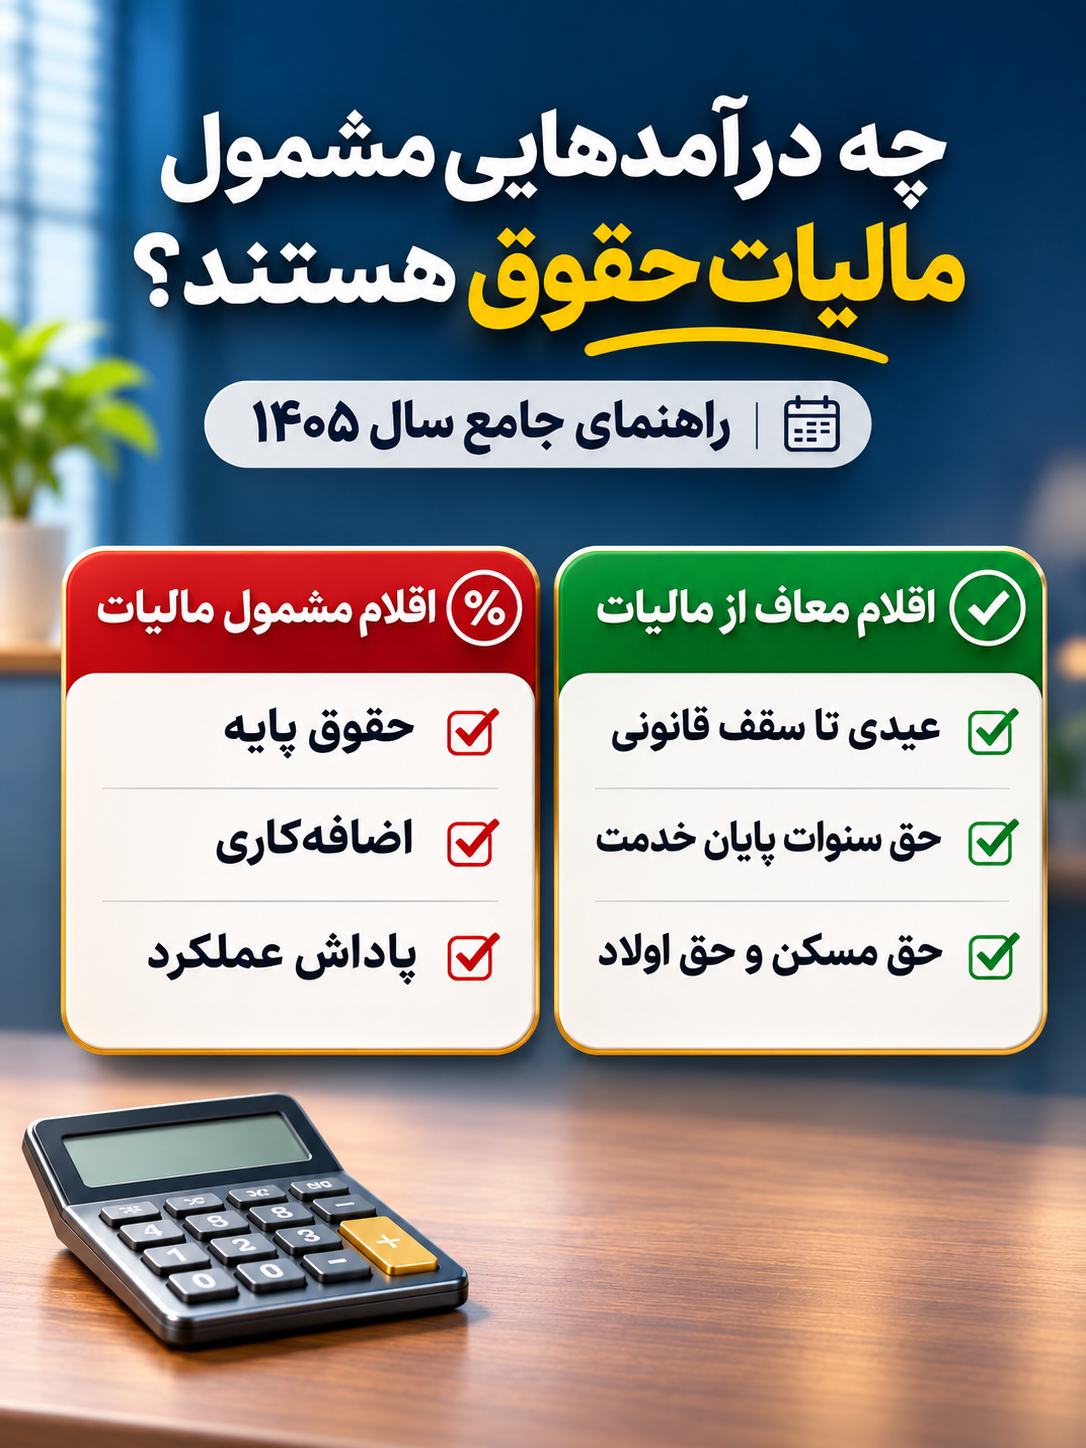
مالیات حقوق یکی از مهمترین موضوعات حسابداری حقوق و دستمزد است؛ زیرا تشخیص نادرست اقلام مشمول و معاف میتواند باعث محاسبه اشتباه خالص حقوق کارکنان، ایجاد بدهی مالیاتی برای کارفرما و بروز اختلاف هنگام رسیدگی مالیاتی شود.
بسیاری از حسابداران میدانند حقوق پایه مشمول بررسی مالیات است، اما درباره وضعیت اضافهکاری، پاداش، حق مسکن، حق اولاد، بن خواربار، عیدی و سنوات با پرسشهای متعددی روبهرو میشوند.
در سال ۱۴۰۵، علاوه بر تغییر سقف معافیت و نرخهای مالیات حقوق، بخشنامههای مهمی درباره مزایای رفاهی کارکنان نیز صادر شده است.
در این مقاله بررسی میکنیم که چه دریافتیهایی مشمول مالیات حقوق هستند، چه اقلامی معافاند و حسابداران چگونه باید درآمد مشمول مالیات کارکنان را محاسبه کنند.
مالیات بر درآمد حقوق چیست؟
مطابق ماده ۸۲ قانون مالیاتهای مستقیم، درآمدی که شخص حقیقی در خدمت شخص دیگری در مقابل ارائه نیروی کار دریافت میکند، در چارچوب مقررات مشمول مالیات بر درآمد حقوق است.
این درآمد میتواند نقدی یا غیرنقدی باشد و بر اساس مدت اشتغال یا میزان کار انجامشده پرداخت شود.
ماده ۸۳ نیز حقوق اصلی و مزایای مربوط به شغل را، اعم از مستمر و غیرمستمر، در تعریف درآمد مشمول مالیات حقوق قرار میدهد.
با این حال، تمام مبالغی که در فیش حقوقی درج میشوند الزاماً مشمول مالیات نیستند. برای تعیین مالیات باید ماهیت پرداخت، معافیتهای قانونی و مقررات سال مربوط بررسی شود.
چه درآمدهایی اصولاً مشمول مالیات حقوق هستند؟
مهمترین اقلامی که معمولاً در محاسبه درآمد مشمول مالیات حقوق بررسی میشوند عبارتاند از:
۱. حقوق پایه و مزد اصلی
حقوق پایه، مزد ثابت یا حقوق اصلی که کارمند در مقابل انجام وظایف شغلی دریافت میکند، از اقلام اصلی درآمد حقوق محسوب میشود.
این درآمد تا سقف معافیت عمومی سالانه از مالیات معاف است و مازاد آن طبق نرخهای مقرر محاسبه میشود.
بنابراین مشمولبودن یک قلم با الزاماً مالیاتدارشدن تمام مبلغ آن تفاوت دارد.
۲. فوقالعادههای مرتبط با شغل
پرداختهایی مانند فوقالعاده شغل، فوقالعاده مسئولیت، سرپرستی، حق جذب و برخی مزایای مرتبط با انجام وظایف شغلی، بسته به ماهیت و مقررات حاکم، میتوانند جزء درآمد مشمول مالیات باشند.
برای تشخیص صحیح، صرف عنوان درجشده در فیش کافی نیست و باید مستندات و علت پرداخت بررسی شود.
۳. اضافهکاری
مبالغ پرداختی بابت ساعات کار اضافی از اقلامی هستند که در چارچوب مقررات مالیات حقوق بررسی میشوند.
در سال ۱۴۰۵، اضافهکاری نیز در فهرست پرداختهای مورد اشاره قانون بودجه قرار دارد.
هنگام محاسبه، حسابدار باید قواعد قانونی و بخشنامههای اجرایی مربوط به نرخ و تجمیع درآمد را رعایت کند و نباید فرض کند همه انواع اضافهکاری یا پرداختهای مشابه، شرایط یکسانی دارند.
۴. پاداش و کارانه
کارانه، پاداش عملکرد، پاداش بهرهوری و مبالغ پرداختشده در ارتباط با فعالیت شغلی، اصولاً از اقلام قابل بررسی برای مالیات حقوق هستند.
البته اگر پرداختی تحت عنوان خاصی مشمول معافیت قانونی یا رأی لازمالاجرای مرتبط باشد، باید حکم اختصاصی آن اعمال شود.
برای مثال، وضعیت پاداش عملکرد ماهانه لزوماً مشابه عیدی و پاداش پایان سال نیست.
۵. حقالزحمههای شغلی
حقالزحمه، حق حضور در جلسات، حق مشاوره، حق تدریس، حق تحقیق و حق پژوهش از جمله پرداختهایی هستند که در مقررات مالیات حقوق مورد توجه قرار گرفتهاند.
اما نحوه محاسبه همه این پرداختها یکسان نیست. برخی موارد، از جمله پرداختهای خاص مؤسسات آموزشی و پژوهشی واجد شرایط، ممکن است تابع احکام ویژه باشند.
۶. مزایای غیرنقدی
مزایای غیرنقدی نیز ممکن است در درآمد حقوق لحاظ شوند.
برای نمونه، استفاده شخصی از برخی امکانات کارفرما میتواند مزیت غیرنقدی محسوب شود.
در تبصره ماده ۸۳ قانون مالیاتهای مستقیم، برای تقویم برخی مزایا، مانند مسکن و اتومبیل اختصاصی، ضوابط مشخصی پیشبینی شده است.
همچنین ماده ۹۱ برای مزایای غیرنقدی تا سقف قانونی معافیت در نظر گرفته است.
سقف معافیت مالیات حقوق در سال ۱۴۰۵ چقدر است؟
بر اساس قانون بودجه سال ۱۴۰۵، سقف عمومی معافیت درآمد حقوق به شرح زیر است:
| دوره | سقف معافیت |
|---|---|
| ماهانه | ۴۰ میلیون تومان |
| سالانه | ۴۸۰ میلیون تومان |
این معافیت برای درآمد حقوق از یک یا چند منبع در چارچوب مقررات مربوط اعمال میشود.
نکته مهم اینکه ۴۰ میلیون تومان، سقف عمومی معافیت است؛ نه سقف حقوق مجاز و نه مبلغ مالیات.
برای مثال، اگر درآمد مشمول مالیات یک کارمند در یک ماه ۵۰ میلیون تومان باشد، در یک محاسبه ساده، ۴۰ میلیون تومان در محدوده معافیت قرار میگیرد و تنها ۱۰ میلیون تومان با نرخ پلکان مربوط بررسی میشود.
در محاسبه واقعی فیش، معافیتهای اختصاصی، کسورات قانونی قابل قبول و وضعیت تجمعی درآمد سالانه نیز باید لحاظ شوند.
جدول پلکانی مالیات حقوق سال ۱۴۰۵
| درآمد مشمول مالیات ماهانه | نرخ مالیات بخش مربوط |
|---|---|
| تا ۴۰ میلیون تومان | معاف |
| مازاد بر ۴۰ تا ۸۰ میلیون تومان | ۱۰٪ |
| مازاد بر ۸۰ تا ۱۰۰ میلیون تومان | ۱۵٪ |
| مازاد بر ۱۰۰ تا ۱۲۰ میلیون تومان | ۲۰٪ |
| مازاد بر ۱۲۰ تا ۱۴۰ میلیون تومان | ۲۵٪ |
| مازاد بر ۱۴۰ میلیون تومان | ۳۰٪ |
نرخها پلکانی هستند؛ یعنی با ورود حقوق به یک طبقه بالاتر، تمام درآمد فرد با نرخ آن طبقه محاسبه نمیشود.
مثال عملی محاسبه مالیات حقوق
فرض کنید درآمد ماهانه مشمول مالیات یک کارمند، پس از تعیین اقلام مشمول و اعمال کسورات و معافیتهای اختصاصی مربوط، ۹۵ میلیون تومان است.
برای سادهسازی، فرض میکنیم درآمد مشمول مالیات در تمام ماههای سال ثابت بوده و محاسبه بر مبنای معادل ماهانه پلکانهای سال ۱۴۰۵ انجام میشود.
مرحله اول: معافیت عمومی
۴۰ میلیون تومان اول معاف است.
مرحله دوم: پلکان ۱۰ درصد
از ۴۰ تا ۸۰ میلیون تومان:
۴۰,۰۰۰,۰۰۰ × ۱۰٪ = ۴,۰۰۰,۰۰۰ تومان
مرحله سوم: پلکان ۱۵ درصد
از ۸۰ تا ۹۵ میلیون تومان:
۱۵,۰۰۰,۰۰۰ × ۱۵٪ = ۲,۲۵۰,۰۰۰ تومان
جمع مالیات محاسبهشده:
۴,۰۰۰,۰۰۰ + ۲,۲۵۰,۰۰۰ = ۶,۲۵۰,۰۰۰ تومان
این مثال صرفاً آموزشی است. در محاسبات واقعی باید درآمد تجمعی، مالیاتهای کسرشده قبلی، پرداختهای غیرمستمر و سایر شرایط قانونی نیز کنترل شوند.
چه اقلامی از مالیات حقوق معاف هستند؟
ماده ۹۱ قانون مالیاتهای مستقیم برخی دریافتها را از مالیات بر درآمد حقوق معاف کرده است.
۱. حقوق بازنشستگی و مستمری
حقوق بازنشستگی، وظیفه و مستمری در موارد پیشبینیشده در ماده ۹۱ از مالیات حقوق معافاند.
باید میان مستمری بازنشستگی و حقوق ناشی از اشتغال مجدد تفاوت قائل شد؛ زیرا ماهیت این دو دریافت یکسان نیست.
۲. حق سنوات و مزایای پایان خدمت
حق سنوات و مزایای پایان خدمت واقعی، در چارچوب بند ۵ ماده ۹۱، از معافیت برخوردارند.
اما حسابداران باید میان دو عنوان تمایز بگذارند:
- پایه سنوات: مبلغی که ممکن است در جریان اشتغال به مزد کارگر اضافه شود.
- حق سنوات یا مزایای پایان خدمت: مبلغی که ماهیت جبران خدمت پایان کار دارد.
این دو عنوان از نظر ماهیت و آثار مالیاتی یکسان نیستند.
۳. بازخرید مرخصی استفادهنشده
حقوق ایام مرخصی استفادهنشده، طبق شرایط بند ۵ ماده ۹۱، از مالیات حقوق معاف است.
برای اعمال صحیح معافیت، ماهیت پرداخت و مستندات محاسبه مانده مرخصی باید قابل ارائه باشند.
۴. هزینه سفر و فوقالعاده مأموریت
هزینه سفر و فوقالعاده مسافرت مربوط به شغل در بند ۶ ماده ۹۱ مورد توجه قرار گرفتهاند.
این پرداختها باید با مأموریت واقعی و اسناد مربوط ارتباط داشته باشند.
تعیین مبلغی ثابت با عنوان «حق مأموریت»، بدون وجود مأموریت واقعی یا مستندات کافی، لزوماً باعث ایجاد معافیت مالیاتی نمیشود.
۵. عیدی و پاداش پایان سال
مطابق بند ۱۰ ماده ۹۱، عیدی سالانه یا پاداش آخر سال، جمعاً تا معادل یکدوازدهم معافیت ماده ۸۴ از مالیات معاف است.
با توجه به سقف معافیت ۴۸۰ میلیون تومانی سال ۱۴۰۵:
سقف معافیت عیدی و پاداش آخر سال در سال ۱۴۰۵ برابر ۴۰ میلیون تومان است.
برای مثال، اگر عیدی مشمول این حکم ۴۵ میلیون تومان باشد، ۴۰ میلیون تومان در محدوده معافیت اختصاصی قرار دارد و ۵ میلیون تومان مازاد باید طبق مقررات مربوط در محاسبات مالیاتی بررسی شود.
۶. مزایای غیرنقدی تا سقف قانونی
مطابق بند ۱۳ ماده ۹۱، مزایای غیرنقدی پرداختی به کارکنان تا معادل دودوازدهم معافیت موضوع ماده ۸۴ از مالیات معاف است.
بنابراین سقف این معافیت برای سال ۱۴۰۵، ۸۰ میلیون تومان در سال است.
البته پیش از اعمال معافیت باید احراز شود که پرداخت موردنظر واقعاً ماهیت مزیت غیرنقدی دارد.
۷. هزینههای درمانی واجد شرایط
وجوهی که کارفرما بابت هزینه معالجه کارکنان یا افراد تحت تکفل آنان، طبق شرایط ماده ۹۱ و با اسناد و مدارک مثبته پرداخت میکند، میتواند از معافیت مقرر برخوردار شود.
پرداخت عمومی و بدون مستندات با عنوان «کمکهزینه درمان» را نباید بدون بررسی، معادل هزینه درمانی معاف دانست.
آیا حق مسکن، حق اولاد و بن خواربار مشمول مالیات حقوق هستند؟
این بخش از مهمترین موضوعات مالیات حقوق در سال ۱۴۰۵ است.
در مقررات بودجهای سال ۱۴۰۵، پرداختهای رفاهی و انگیزشی در فهرست درآمدهای مورد بررسی مالیات حقوق ذکر شدهاند.
اما از سوی دیگر، سازمان امور مالیاتی طی بخشنامه شماره ۲۰۰/۱۴۰۵/۵۹ مورخ ۲۷ مهر ۱۴۰۵، در اصلاح ضوابط مربوط به «حدود متعارف»، وضعیت برخی مزایای رفاهی را روشنتر کرده است.
مطابق این بخشنامه، مزایایی که سقف یا مبلغ آنها به تصویب هیئت وزیران یا شورای عالی کار رسیده باشد، از جمله موارد زیر، در چارچوب بخشنامه در حدود متعارف شناخته میشوند:
- کمکهزینه مسکن
- کمکهزینه عائلهمندی
- حق اولاد
- کمکهزینه اقلام مصرفی خانوار یا بن خواربار
بر اساس تفسیر و ضوابط اعلامشده، پرداختهای واقعی از این نوع در حدود متعارف و با احراز شرایط مربوط، از شمول مالیات حقوق خارج شناخته شدهاند.
نکته مهم برای حسابداران: این حکم را نباید به تمام پرداختهایی که صرفاً نام «رفاهی» دارند تعمیم داد.
برای سایر مزایا، حدود متعارف و ماهیت پرداخت باید با توجه به اسناد، قوانین، بخشنامهها و آرای دیوان عدالت اداری بررسی شود.
بنابراین لازم است هنگام تنظیم لیست حقوق، مبالغ مصوب، مستندات پرداخت و مقررات حاکم بر دوره موردنظر نگهداری و کنترل شوند.
تفاوت اقلام مشمول، معاف و خارج از شمول مالیات حقوق
سه مفهوم زیر را نباید یکسان در نظر گرفت.
درآمد مشمول مالیات
دریافتیای است که در محدوده درآمد حقوق قرار میگیرد و پس از اعمال معافیتها و کسورات قانونی ممکن است مالیات به آن تعلق بگیرد.
درآمد معاف از مالیات
دریافتیای است که اصولاً در حوزه درآمد حقوق قابل بررسی است، اما قانون برای آن معافیت تعیین کرده است؛ مانند عیدی تا سقف مقرر در ماده ۹۱.
دریافتی خارج از شمول مالیات حقوق
ممکن است پرداختی با توجه به ماهیت واقعی و تفسیر مقررات، اساساً در تعریف درآمد حقوق مشمول مالیات قرار نگیرد.
این تفاوت در بررسی مزایای رفاهی و انگیزشی اهمیت ویژهای دارد.
جدول کاربردی اقلام حقوق و وضعیت مالیاتی
| عنوان دریافتی | وضعیت کلی |
|---|---|
| حقوق پایه | مشمول با رعایت معافیت عمومی |
| فوقالعاده شغل و مسئولیت | اصولاً مشمول |
| اضافهکاری | قابل بررسی طبق مقررات سال |
| کارانه و پاداش عملکرد | اصولاً مشمول، مگر حکم خاص |
| حق مسکن مصوب | خارج از شمول در حدود متعارف و طبق ضوابط بخشنامه |
| حق اولاد و عائلهمندی مصوب | خارج از شمول در حدود متعارف و طبق ضوابط |
| بن خواربار مصوب | خارج از شمول در حدود متعارف و طبق ضوابط |
| عیدی و پاداش پایان سال | معاف تا سقف قانونی |
| حق سنوات پایان خدمت | معاف طبق شرایط ماده ۹۱ |
| بازخرید مرخصی استفادهنشده | معاف طبق شرایط ماده ۹۱ |
| هزینه مأموریت واقعی | معاف با رعایت شرایط قانونی |
| مزایای غیرنقدی | معاف تا سقف قانونی و با رعایت شرایط |
| حقوق بازنشستگی | معاف طبق ماده ۹۱ |
این جدول برای آموزش و کنترل اولیه طراحی شده است. تشخیص قطعی هر پرداخت به ماهیت آن، دوره مالیاتی، مقررات خاص و مستندات مربوط بستگی دارد.
آیا مالیات حقوق با حق بیمه تأمین اجتماعی یکسان است؟
خیر. مالیات حقوق و حق بیمه دو موضوع متفاوت هستند.
ممکن است یک قلم حقوقی از نظر مالیاتی معاف باشد، اما از نظر مقررات بیمهای وضعیت دیگری داشته باشد؛ یا برعکس.
بنابراین حسابدار باید برای هر عنوان پرداخت، دو کنترل مستقل انجام دهد:
کنترل مالیاتی: آیا مبلغ مشمول مالیات حقوق است و چه معافیتی دارد؟
کنترل بیمهای: آیا مبلغ جزء مبنای محاسبه حق بیمه قرار میگیرد؟
اشتباه در یکسانفرضکردن این دو مبنا میتواند باعث اختلاف در لیست مالیات حقوق و فهرست بیمه کارکنان شود.
نحوه محاسبه مالیات حقوق در نرمافزار حسابداری
برای محاسبه صحیح مالیات حقوق، میتوان از مراحل زیر استفاده کرد:
مرحله اول: شناسایی تمام دریافتیهای کارکنان
حقوق پایه، مزایای مستمر، مزایای غیرمستمر، اضافهکاری، پاداش و سایر پرداختها باید شناسایی شوند.
مرحله دوم: تعیین ماهیت هر قلم
مشخص کنید هر پرداخت، مزد شغلی، مزیت رفاهی، جبران هزینه، مزیت غیرنقدی یا مزایای پایان خدمت است.
مرحله سوم: بررسی معافیتهای قانونی
معافیت عمومی سال ۱۴۰۵، معافیتهای ماده ۹۱ و احکام خاص سال مربوط اعمال شوند.
مرحله چهارم: بررسی کسورات قابل قبول
کسوراتی که قانون اجازه کسر آنها را از مبنای مالیاتی میدهد، باید با اسناد و شرایط قانونی بررسی شوند.
هر کسری از فیش حقوقی الزاماً کاهنده درآمد مشمول مالیات نیست.
مرحله پنجم: محاسبه مالیات تجمعی
درآمد حقوق و مالیات کسرشده در ماههای قبل باید بررسی شوند تا تغییر حقوق، پاداشهای غیرمستمر یا اصلاحات لیست موجب محاسبه نادرست مالیات نشود.
مرحله ششم: کنترل فهرست و ارسال اطلاعات
کارفرما باید تکالیف قانونی مربوط به محاسبه، کسر، پرداخت و ارسال فهرست مالیات حقوق را در مهلت مقرر انجام دهد.
در این مرحله، تطبیق اطلاعات نرمافزار حقوق و دستمزد با فهرست ارسالی اهمیت زیادی دارد.
اشتباهات رایج در محاسبه مالیات حقوق
اشتباه اول: محاسبه مالیات بر کل حقوق ناخالص
ممکن است بخشی از مبلغ ناخالص فیش، معاف یا خارج از شمول باشد. بنابراین محاسبه مالیات بر کل آن بدون بررسی اقلام صحیح نیست.
اشتباه دوم: استفاده از سقف معافیت سال قبل
سقف معافیت سال ۱۴۰۴ با سال ۱۴۰۵ متفاوت است. استفاده از پارامترهای قدیمی نرمافزار میتواند باعث کسر نادرست مالیات شود.
اشتباه سوم: مشمول یا معافدانستن تمام مزایای رفاهی
مزایای رفاهی باید از نظر ماهیت، حدود متعارف و مقررات دوره پرداخت بررسی شوند.
اشتباه چهارم: یکساندانستن پایه سنوات و حق سنوات
پایه سنوات جاری و مزایای پایان خدمت، دو پرداخت با ماهیت متفاوت هستند.
اشتباه پنجم: اعمال یک نرخ مالیاتی به کل درآمد
در نظام پلکانی، هر بخش از درآمد با نرخ طبقه مربوط محاسبه میشود.
اشتباه ششم: نادیدهگرفتن مستندات
اسناد مأموریت، مدارک درمانی، مستندات مزایای رفاهی و اطلاعات محاسبه سنوات باید قابل ارائه باشند.
اشتباه هفتم: بیتوجهی به بخشنامههای جدید
در موضوعاتی مانند مزایای رفاهی، استناد به یک دستورالعمل قدیمی بدون بررسی اصلاحیهها ممکن است نتیجه مالیاتی نادرستی ایجاد کند.
چکلیست کنترل مالیات حقوق برای حسابداران
پیش از نهاییکردن فیش حقوق و فهرست مالیاتی، این موارد را کنترل کنید:
-
سقف معافیت و پلکانهای سال ۱۴۰۵ در نرمافزار ثبت شدهاند.
-
اقلام حقوقی بر اساس ماهیت واقعی طبقهبندی شدهاند.
-
معافیتهای ماده ۹۱ بررسی شدهاند.
-
مزایای رفاهی با بخشنامه ۲۷ مهر ۱۴۰۵ تطبیق داده شدهاند.
-
مستندات پرداختهای معاف نگهداری شدهاند.
-
محاسبات تجمعی حقوق و مالیات کنترل شدهاند.
-
مالیات محاسبهشده با فهرست قابل ارسال تطبیق داده شده است.
-
مهلت ارسال فهرست و پرداخت مالیات بررسی شده است.
پرسشهای متداول درباره مالیات حقوق ۱۴۰۵
آیا حقوق کمتر از ۴۰ میلیون تومان مالیات دارد؟
اگر مجموع درآمد مشمول مالیات شخص در محدوده معافیت عمومی باشد و شرایط خاص دیگری مطرح نباشد، مالیات عمومی حقوق به آن تعلق نمیگیرد. در محاسبات واقعی، تجمیع درآمد از چند منبع و وضعیت سالانه نیز باید بررسی شود.
آیا اضافهکاری مشمول مالیات است؟
اضافهکاری در مقررات مالیات حقوق سال ۱۴۰۵ مورد توجه قرار گرفته است. شیوه محاسبه باید با توجه به ضوابط همان سال و وضعیت حقوقبگیر تعیین شود.
آیا حق مسکن و حق اولاد مالیات دارند؟
بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۵۹، پرداختهای مصوبی مانند حق مسکن، حق اولاد، عائلهمندی و کمکهزینه اقلام مصرفی خانوار در حدود متعارف و با رعایت ضوابط مربوط، از شمول مالیات حقوق خارج شناخته شدهاند.
معافیت عیدی سال ۱۴۰۵ چقدر است؟
سقف معافیت عیدی سالانه یا پاداش آخر سال در سال ۱۴۰۵، بر اساس یکدوازدهم معافیت عمومی، ۴۰ میلیون تومان است.
آیا سنوات پایان خدمت مالیات دارد؟
حق سنوات واقعی با رعایت شرایط بند ۵ ماده ۹۱ از مالیات حقوق معاف است. نباید آن را با پایه سنوات پرداختی در طول اشتغال یکسان دانست.
آیا حقوق دریافتی از دو کارفرما دو معافیت مستقل دارد؟
معافیت عمومی سالانه حقوق به مجموع درآمد حقوق از یک یا چند منبع مربوط است. بنابراین نباید صرفاً به دلیل وجود دو کارفرما، دو معافیت عمومی مستقل در نظر گرفت.
جمعبندی
تشخیص درآمدهای مشمول مالیات حقوق نیازمند شناخت قانون مالیاتهای مستقیم، مقررات بودجه سالانه و بخشنامههای اجرایی است.
در سال ۱۴۰۵، سقف عمومی معافیت حقوق ۴۸۰ میلیون تومان در سال تعیین شده و نرخ مالیات مازاد بر آن بهصورت پلکانی اعمال میشود.
از سوی دیگر، اقلامی مانند عیدی، سنوات پایان خدمت، مرخصی استفادهنشده و برخی مزایای غیرنقدی از معافیتهای قانونی برخوردارند.
درباره مزایای رفاهی نیز بخشنامه جدید سازمان امور مالیاتی در مهر ۱۴۰۵ اهمیت ویژهای دارد و باید در تنظیم لیست حقوق مورد توجه قرار گیرد.
مهمترین اصل برای یک حسابدار این است که مالیات حقوق را بر اساس ماهیت واقعی پرداختها، مستندات معتبر و آخرین مقررات قابل اعمال محاسبه کند؛ نه صرفاً بر اساس عنوان اقلام در فیش حقوقی.
این مقاله بر اساس مقررات و بخشنامههای شناساییشده تا آبان ۱۴۰۵ تهیه شده است. برای تنظیم لیستهای قطعی و رسیدگی به دورههای گذشته، تاریخ اجرای هر حکم و آخرین دستورالعملهای سازمان امور مالیاتی باید کنترل شود.


