اصول و مفاهیم حسابداری

چرخه حسابداری چیست؟ مراحل کامل ثبت رویدادهای مالی تا تهیه صورت‌های مالی

چرخه حسابداری چیست

چرخه حسابداری چیست؟ یکی از مهم‌ترین مفاهیمی است که هر دانشجوی حسابداری، حسابدار تازه‌کار و صاحب کسب‌وکار باید با آن آشنا باشد. حسابداری فقط ثبت چند عدد و تهیه گزارش مالی نیست؛ بلکه یک فرآیند منظم و مرحله‌به‌مرحله است که از شناسایی یک رویداد مالی شروع شده و تا تهیه گزارش‌های مالی و بستن حساب‌ها ادامه پیدا می‌کند.

تمام کسب‌وکارها در طول فعالیت خود با رویدادهای مالی مختلفی مانند خرید کالا، فروش محصولات، پرداخت هزینه‌ها، دریافت وجه از مشتریان و پرداخت بدهی‌ها مواجه می‌شوند. برای اینکه این اطلاعات به شکل صحیح ثبت، طبقه‌بندی و تحلیل شوند، حسابداران از فرآیندی به نام چرخه حسابداری استفاده می‌کنند.

شناخت چرخه حسابداری به حسابداران کمک می‌کند بدانند هر اطلاعات مالی در چه مرحله‌ای قرار دارد و چگونه باید از یک معامله ساده به گزارش‌های مالی قابل استفاده برسند.

در این مقاله بررسی می‌کنیم چرخه حسابداری چیست، چه مراحلی دارد و چگونه اطلاعات مالی از زمان وقوع یک معامله تا تهیه صورت‌های مالی پردازش می‌شوند.


چرخه حسابداری چیست؟

چرخه حسابداری مجموعه‌ای از مراحل منظم و مشخص است که حسابداران برای ثبت، پردازش و گزارش اطلاعات مالی یک کسب‌وکار انجام می‌دهند.

به زبان ساده، چرخه حسابداری مسیر حرکت یک اطلاعات مالی را نشان می‌دهد؛ از زمانی که یک معامله اتفاق می‌افتد تا زمانی که نتیجه آن در قالب گزارش‌های مالی ارائه می‌شود.

برای مثال، زمانی که یک شرکت کالایی را خریداری می‌کند، این اتفاق فقط یک خرید ساده نیست؛ بلکه چندین مرحله حسابداری را طی می‌کند:

  • شناسایی خرید به عنوان یک رویداد مالی
  • بررسی حساب‌های درگیر
  • ثبت سند حسابداری
  • انتقال اطلاعات به دفاتر حسابداری
  • بررسی مانده حساب‌ها
  • تهیه گزارش‌های مالی

تمام این مراحل بخشی از چرخه حسابداری هستند.


اهمیت چرخه حسابداری در مدیریت مالی

چرخه حسابداری نقش مهمی در ایجاد نظم و شفافیت مالی یک مجموعه دارد. اگر فرآیند ثبت اطلاعات مالی بدون برنامه و ترتیب مشخص انجام شود، گزارش‌های نهایی نمی‌توانند اطلاعات دقیقی درباره وضعیت مالی کسب‌وکار ارائه دهند.

مهم‌ترین دلایل اهمیت چرخه حسابداری عبارت‌اند از:

ایجاد نظم در ثبت اطلاعات مالی

یکی از مهم‌ترین مزایای چرخه حسابداری، ایجاد یک روش استاندارد برای ثبت معاملات است. حسابدار با استفاده از این فرآیند می‌داند هر رویداد مالی باید چگونه بررسی و ثبت شود.


تهیه گزارش‌های مالی دقیق

گزارش‌هایی مانند:

  • ترازنامه
  • صورت سود و زیان
  • صورت جریان وجوه نقد

بر اساس اطلاعاتی تهیه می‌شوند که در مراحل مختلف چرخه حسابداری ثبت شده‌اند.

هرچه مراحل چرخه حسابداری دقیق‌تر انجام شوند، گزارش‌های مالی نیز اعتبار بیشتری خواهند داشت.


کاهش خطاهای حسابداری

وجود یک فرآیند مشخص باعث می‌شود احتمال اشتباه در ثبت معاملات کاهش پیدا کند.

برای مثال، بررسی تراز آزمایشی در مراحل پایانی چرخه حسابداری می‌تواند بسیاری از خطاهای ثبت شده را مشخص کند.


کمک به تصمیم‌گیری مدیران

مدیران برای تصمیم‌گیری درباره آینده کسب‌وکار به اطلاعات مالی دقیق نیاز دارند. چرخه حسابداری باعث می‌شود اطلاعات خام مالی به گزارش‌های قابل استفاده تبدیل شوند.


مراحل چرخه حسابداری چیست؟

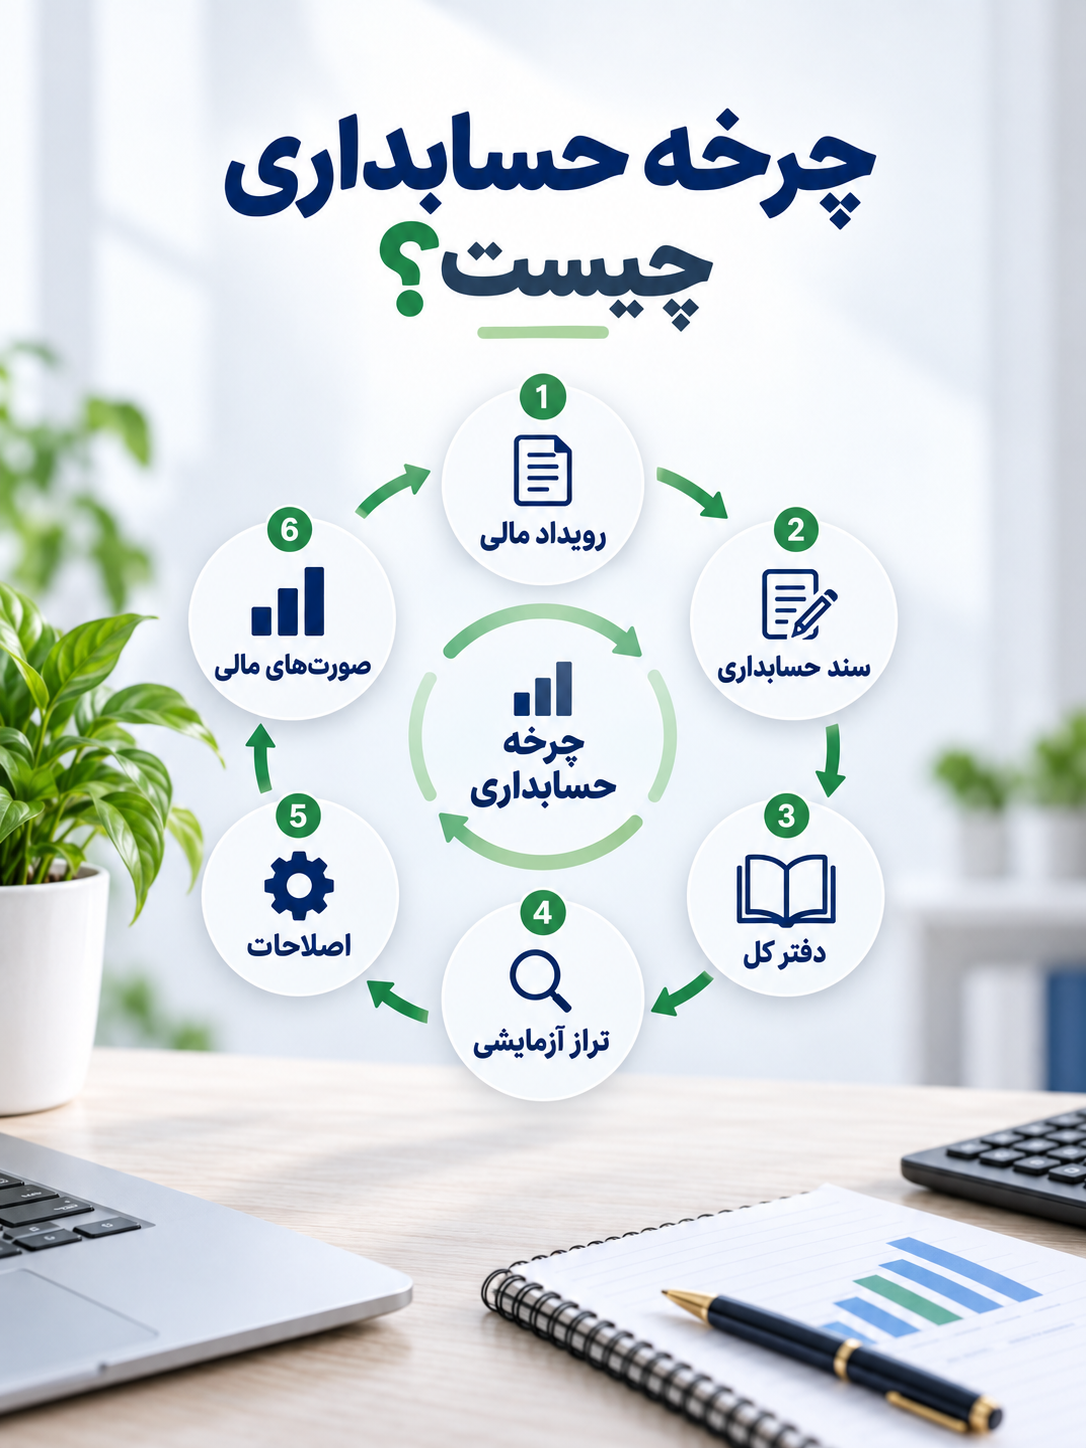
چرخه حسابداری معمولاً شامل چند مرحله اصلی است که به ترتیب انجام می‌شوند. هر مرحله نقش مشخصی در تبدیل معاملات مالی به گزارش‌های حسابداری دارد.

مراحل اصلی چرخه حسابداری عبارت‌اند از:

  1. شناسایی رویدادهای مالی
  2. تجزیه و تحلیل معاملات
  3. ثبت سند حسابداری
  4. انتقال اطلاعات به دفتر کل
  5. تهیه تراز آزمایشی
  6. انجام اصلاحات حسابداری
  7. تهیه صورت‌های مالی
  8. بستن حساب‌ها در پایان دوره مالی

در ادامه هر مرحله را بررسی می‌کنیم.


مرحله اول: شناسایی رویدادهای مالی

اولین مرحله در چرخه حسابداری، شناسایی رویدادهای مالی است.

هر اتفاقی که در یک کسب‌وکار رخ می‌دهد، الزاماً یک رویداد مالی محسوب نمی‌شود. یک رویداد زمانی وارد فرآیند حسابداری می‌شود که تأثیر مالی قابل اندازه‌گیری داشته باشد.

نمونه‌هایی از رویدادهای مالی:

  • خرید تجهیزات
  • فروش کالا
  • پرداخت حقوق کارکنان
  • دریافت وام
  • پرداخت هزینه اجاره
  • دریافت وجه از مشتری

برای مثال، استخدام یک نیروی جدید ممکن است یک تصمیم مدیریتی باشد، اما تا زمانی که هزینه حقوق ایجاد نشود، الزاماً یک رویداد مالی قابل ثبت محسوب نمی‌شود.


مرحله دوم: تجزیه و تحلیل معاملات مالی

پس از شناسایی رویداد مالی، حسابدار باید آن را بررسی کند و مشخص کند چه حساب‌هایی تحت تأثیر قرار گرفته‌اند.

در این مرحله حسابدار باید پاسخ دهد:

  • چه حساب‌هایی افزایش پیدا کرده‌اند؟
  • چه حساب‌هایی کاهش پیدا کرده‌اند؟
  • ماهیت هر حساب چیست؟
  • کدام حساب بدهکار و کدام حساب بستانکار است؟

برای مثال، اگر یک شرکت تجهیزات اداری خریداری کند:

  • حساب تجهیزات افزایش پیدا می‌کند.
  • حساب بانک یا صندوق کاهش پیدا می‌کند.

بنابراین:

  • تجهیزات → بدهکار
  • بانک یا صندوق → بستانکار

این مرحله ارتباط مستقیمی با مفهوم بدهکار و بستانکار در حسابداری دارد.

مرحله سوم: ثبت سند حسابداری

پس از اینکه رویداد مالی بررسی و حساب‌های مرتبط مشخص شدند، مرحله بعدی در چرخه حسابداری، ثبت سند حسابداری است.

سند حسابداری در واقع گزارشی است که اطلاعات یک معامله مالی را به صورت منظم ثبت می‌کند. در این سند مشخص می‌شود:

  • تاریخ انجام معامله
  • شرح رویداد مالی
  • حساب‌های بدهکار
  • حساب‌های بستانکار
  • مبلغ ثبت شده

برای مثال، اگر یک شرکت مبلغ ۳۰ میلیون تومان بابت خرید تجهیزات اداری پرداخت کند، حسابدار باید سند مربوط به این معامله را ثبت کند.

ثبت سند حسابداری:

حساب بدهکار:

تجهیزات اداری → ۳۰ میلیون تومان

حساب بستانکار:

بانک → ۳۰ میلیون تومان

ثبت صحیح سند حسابداری اهمیت زیادی دارد، زیرا تمام مراحل بعدی چرخه حسابداری بر اساس همین اطلاعات انجام می‌شوند.


مرحله چهارم: انتقال اطلاعات به دفتر کل

بعد از ثبت سند حسابداری، اطلاعات مربوط به حساب‌ها باید دسته‌بندی شوند. این کار در مرحله انتقال اطلاعات به دفتر کل انجام می‌شود.

دفتر کل یکی از مهم‌ترین ابزارهای حسابداری است که تمام اطلاعات مربوط به هر حساب را به صورت جداگانه نمایش می‌دهد.

برای مثال، در دفتر کل می‌توان مشاهده کرد:

  • موجودی حساب بانک چقدر است.
  • میزان فروش شرکت چقدر بوده است.
  • چه مقدار بدهی به تأمین‌کنندگان وجود دارد.
  • هزینه‌های انجام شده چه میزان بوده‌اند.

در مرحله ثبت سند، معاملات بر اساس تاریخ ثبت می‌شوند؛ اما در دفتر کل، اطلاعات بر اساس نوع حساب دسته‌بندی می‌شوند.

این دسته‌بندی باعث می‌شود حسابدار بتواند مانده هر حساب را بررسی کرده و برای تهیه گزارش‌های مالی آماده شود.


مرحله پنجم: تهیه تراز آزمایشی

پس از انتقال اطلاعات به دفتر کل، حسابدار باید مانده حساب‌ها را بررسی کند. این کار با تهیه تراز آزمایشی انجام می‌شود.

تراز آزمایشی گزارشی است که مانده تمام حساب‌های دفتر کل را در یک زمان مشخص نشان می‌دهد.

هدف اصلی از تهیه تراز آزمایشی:

  • بررسی برابر بودن مجموع بدهکار و بستانکار
  • شناسایی برخی خطاهای ثبت حسابداری
  • آماده‌سازی اطلاعات برای تهیه صورت‌های مالی

اگر مجموع ستون بدهکار و بستانکار با یکدیگر برابر نباشد، احتمال وجود خطا در ثبت معاملات وجود دارد و حسابدار باید اسناد ثبت شده را بررسی کند.

البته باید توجه داشت که برابر بودن تراز آزمایشی همیشه به معنی نبود تمام خطاها نیست؛ زیرا برخی اشتباهات ممکن است با وجود تساوی دو طرف حسابداری همچنان وجود داشته باشند.


مرحله ششم: انجام اصلاحات حسابداری

در پایان دوره مالی، ممکن است برخی اطلاعات نیاز به اصلاح داشته باشند. به همین دلیل حسابداران قبل از تهیه صورت‌های مالی، ثبت‌های اصلاحی را انجام می‌دهند.

اصلاحات حسابداری معمولاً برای موارد زیر انجام می‌شوند:

  • ثبت هزینه‌های تحقق یافته اما پرداخت نشده
  • ثبت درآمدهای تحقق یافته
  • اصلاح اشتباهات ثبت شده
  • محاسبه استهلاک دارایی‌ها
  • اصلاح موجودی‌ها

برای مثال، اگر یک شرکت در پایان ماه هزینه‌ای داشته باشد که هنوز پرداخت نشده است، حسابدار باید آن هزینه را در حساب‌ها ثبت کند تا گزارش‌های مالی واقعی‌تر باشند.

این مرحله باعث می‌شود اطلاعات نهایی حسابداری با شرایط واقعی کسب‌وکار هماهنگ باشد.


مرحله هفتم: تهیه صورت‌های مالی

یکی از مهم‌ترین اهداف چرخه حسابداری، تهیه صورت‌های مالی است.

صورت‌های مالی اطلاعات خلاصه شده‌ای از وضعیت مالی یک کسب‌وکار ارائه می‌دهند و به مدیران، سرمایه‌گذاران و سایر افراد مرتبط کمک می‌کنند تصمیم‌های بهتری بگیرند.

مهم‌ترین صورت‌های مالی عبارت‌اند از:

ترازنامه

ترازنامه وضعیت دارایی‌ها، بدهی‌ها و سرمایه یک مجموعه را در یک زمان مشخص نشان می‌دهد.

فرمول اصلی ترازنامه:

دارایی‌ها = بدهی‌ها + سرمایه


صورت سود و زیان

این گزارش میزان درآمدها و هزینه‌های یک شرکت را بررسی می‌کند و مشخص می‌کند کسب‌وکار در یک دوره مالی سود کرده یا زیان دیده است.


صورت جریان وجوه نقد

این گزارش ورود و خروج وجه نقد در یک مجموعه را نشان می‌دهد و به بررسی توان نقدینگی کسب‌وکار کمک می‌کند.


مرحله هشتم: بستن حساب‌ها در پایان دوره مالی

آخرین مرحله چرخه حسابداری، بستن حساب‌ها در پایان دوره مالی است.

در این مرحله حساب‌های موقت مانند:

  • درآمدها
  • هزینه‌ها
  • حساب خرید و فروش

بسته می‌شوند و نتیجه عملکرد مالی دوره مشخص می‌شود.

هدف از بستن حساب‌ها این است که دوره مالی جدید با حساب‌های مناسب آغاز شود.

پس از انجام این مرحله، اطلاعات لازم برای شروع چرخه حسابداری دوره بعد آماده خواهد بود.


مثال کامل از چرخه حسابداری یک شرکت

برای درک بهتر چرخه حسابداری، یک مثال ساده را بررسی می‌کنیم.

فرض کنید یک شرکت جدید تأسیس شده و مالک مبلغ ۱ میلیارد تومان سرمایه وارد شرکت می‌کند.

مرحله اول: شناسایی رویداد مالی

ورود سرمایه یک رویداد مالی محسوب می‌شود.

مرحله دوم: تحلیل معامله

حساب بانک افزایش پیدا کرده است.

حساب سرمایه نیز افزایش پیدا کرده است.

مرحله سوم: ثبت سند حسابداری

ثبت:

بانک → بدهکار
سرمایه → بستانکار

مرحله چهارم: انتقال به دفتر کل

حساب بانک و سرمایه در دفتر کل ثبت می‌شوند.

مرحله پنجم: تهیه گزارش‌ها

پس از ثبت سایر معاملات، مانده حساب‌ها بررسی شده و گزارش‌های مالی تهیه می‌شوند.

این مثال نشان می‌دهد که حتی یک معامله ساده نیز چند مرحله از چرخه حسابداری را طی می‌کند.


تفاوت چرخه حسابداری و دوره مالی چیست؟

گاهی دو مفهوم چرخه حسابداری و دوره مالی با یکدیگر اشتباه گرفته می‌شوند.

دوره مالی به بازه زمانی گفته می‌شود که عملکرد مالی یک کسب‌وکار در آن بررسی می‌شود؛ مانند یک سال مالی.

اما چرخه حسابداری مجموعه مراحلی است که در طول این دوره برای ثبت و پردازش اطلاعات مالی انجام می‌شود.

به عبارت دیگر:

  • دوره مالی = زمان بررسی عملکرد مالی
  • چرخه حسابداری = فرآیند انجام فعالیت‌های حسابداری

اشتباهات رایج در اجرای چرخه حسابداری

اجرای نادرست چرخه حسابداری می‌تواند باعث ایجاد مشکلات مالی و گزارش‌های اشتباه شود.

برخی از رایج‌ترین اشتباهات عبارت‌اند از:

ثبت نکردن برخی معاملات

اگر تمام رویدادهای مالی ثبت نشوند، گزارش‌های مالی کامل نخواهند بود.


اشتباه در تشخیص حساب‌ها

انتخاب اشتباه حساب بدهکار و بستانکار می‌تواند باعث ایجاد خطا در تمام مراحل بعدی شود.


ثبت اطلاعات بدون مدارک معتبر

تمام ثبت‌های حسابداری باید بر اساس مدارکی مانند فاکتور، قرارداد یا رسیدهای بانکی انجام شوند.


انجام ندادن اصلاحات پایان دوره

عدم ثبت اصلاحات باعث می‌شود سود، زیان و وضعیت مالی شرکت به شکل واقعی نمایش داده نشود.


جمع‌بندی: چرخه حسابداری چه اهمیتی دارد؟

چرخه حسابداری یک فرآیند منظم برای ثبت، پردازش و گزارش اطلاعات مالی است که از شناسایی یک رویداد مالی آغاز شده و با تهیه صورت‌های مالی و بستن حساب‌ها پایان پیدا می‌کند.

مراحل اصلی این چرخه شامل:

  • شناسایی رویدادهای مالی
  • تحلیل معاملات
  • ثبت سند حسابداری
  • انتقال اطلاعات به دفتر کل
  • تهیه تراز آزمایشی
  • اصلاح حساب‌ها
  • تهیه صورت‌های مالی
  • بستن حساب‌ها

است.

آشنایی با چرخه حسابداری برای هر حسابدار ضروری است؛ زیرا تمام فعالیت‌های مالی یک کسب‌وکار بر پایه همین فرآیند انجام می‌شوند.

هرچه یک حسابدار تسلط بیشتری بر چرخه حسابداری داشته باشد، توانایی او در ثبت صحیح معاملات، تهیه گزارش‌های مالی و مدیریت فرآیندهای مالی نیز افزایش پیدا خواهد کرد.

دیدگاهتان را بنویسید

نشانی ایمیل شما منتشر نخواهد شد. بخش‌های موردنیاز علامت‌گذاری شده‌اند *