

بدهکار و بستانکار چیست؟ آموزش کامل مفهوم بدهکار و بستانکار در حسابداری

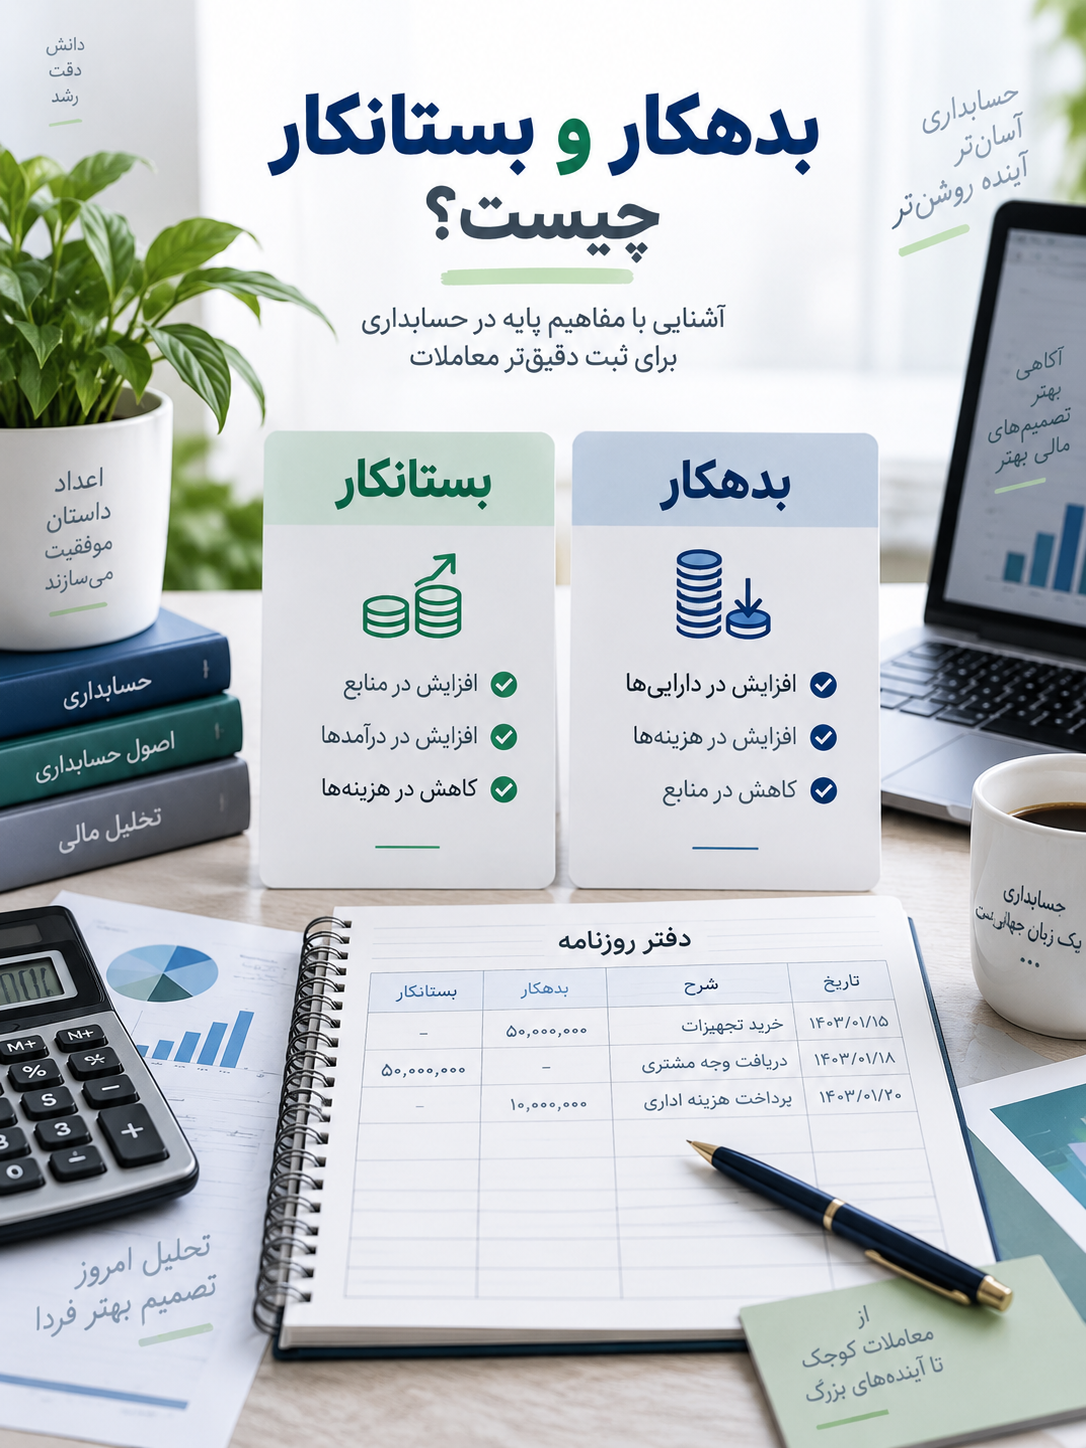
بدهکار و بستانکار چیست؟ یکی از مهمترین سوالاتی است که هر فردی در ابتدای مسیر یادگیری حسابداری با آن روبهرو میشود. بسیاری از افراد تصور میکنند بدهکار بودن همیشه به معنی داشتن بدهی و بستانکار بودن به معنی طلبکار بودن است؛ اما در علم حسابداری این مفهوم کمی متفاوت است.
در حسابداری، بدهکار و بستانکار دو بخش اصلی برای ثبت رویدادهای مالی هستند که مشخص میکنند تغییرات ایجاد شده در حسابها باید در کدام سمت ثبت شوند. تمام معاملات مالی یک کسبوکار، از خرید کالا و پرداخت هزینهها گرفته تا دریافت درآمد و سرمایهگذاری، بر اساس همین مفهوم ثبت میشوند.
در واقع، اگر یک حسابدار مفهوم بدهکار و بستانکار را به خوبی درک نکند، نمیتواند اسناد حسابداری را به درستی ثبت کند و گزارشهای مالی نیز دچار مشکل خواهند شد.
در این مقاله بررسی میکنیم بدهکار و بستانکار چیست، چه تفاوتی با یکدیگر دارند، قوانین ثبت آنها چگونه است و با مثالهای کاربردی چطور میتوان این مفاهیم را بهتر یاد گرفت.
بدهکار و بستانکار چیست؟
در حسابداری، هر رویداد مالی حداقل روی دو حساب تأثیر میگذارد. برای ثبت این تغییرات، از دو طرف حسابداری یعنی بدهکار و بستانکار استفاده میشود.
به زبان ساده:
- بدهکار سمتی از حساب است که افزایش برخی حسابها در آن ثبت میشود.
- بستانکار سمتی از حساب است که افزایش برخی حسابهای دیگر در آن ثبت میشود.
در هر ثبت حسابداری، مجموع مبلغ بخش بدهکار باید همیشه با مجموع مبلغ بخش بستانکار برابر باشد. این اصل باعث حفظ تعادل در سیستم حسابداری میشود.
برای مثال، اگر یک شرکت با پرداخت ۱۰۰ میلیون تومان تجهیزات خریداری کند، دو اتفاق مالی رخ داده است:
- تجهیزات شرکت افزایش پیدا کرده است.
- موجودی بانک یا صندوق شرکت کاهش پیدا کرده است.
ثبت این معامله باید به شکلی انجام شود که افزایش تجهیزات در سمت بدهکار و کاهش وجه نقد در سمت بستانکار ثبت شود.
مفهوم بدهکار در حسابداری چیست؟
در حسابداری، بدهکار به معنای ثبت یک مبلغ در سمت راست دفتر حساب نیست، بلکه یک مفهوم فنی برای ثبت تغییرات حسابها است.
برخی حسابها زمانی که افزایش پیدا میکنند، در سمت بدهکار ثبت میشوند.
مهمترین حسابهایی که افزایش آنها بدهکار ثبت میشود عبارتاند از:
- داراییها
- هزینهها
- برداشت از سرمایه
برای مثال:
اگر یک شرکت یک خودرو برای فعالیتهای خود خریداری کند، میزان دارایی شرکت افزایش پیدا کرده است. بنابراین حساب خودرو یا وسایل نقلیه در سمت بدهکار ثبت میشود.
یا اگر شرکت هزینه اجاره دفتر را پرداخت کند، حساب هزینه اجاره افزایش پیدا کرده و بدهکار میشود.
مفهوم بستانکار در حسابداری چیست؟
بستانکار نیز یکی از مفاهیم اصلی در ثبت معاملات مالی است.
برخی حسابها زمانی که افزایش پیدا میکنند، در سمت بستانکار ثبت میشوند.
حسابهایی که معمولاً افزایش آنها در بخش بستانکار ثبت میشود عبارتاند از:
- بدهیها
- سرمایه
- درآمدها
برای مثال، اگر صاحب یک کسبوکار مبلغی را به عنوان سرمایه اولیه وارد شرکت کند، سرمایه شرکت افزایش پیدا کرده و در سمت بستانکار ثبت میشود.
همچنین زمانی که یک شرکت محصولی را به فروش میرساند، درآمد حاصل از فروش افزایش پیدا میکند و این افزایش در سمت بستانکار ثبت میشود.
تفاوت بدهکار و بستانکار در حسابداری
یکی از مهمترین نکات در یادگیری حسابداری، شناخت تفاوت بین بدهکار و بستانکار است.
در زندگی روزمره، زمانی که میگوییم یک فرد بدهکار است، معمولاً منظور این است که به شخص دیگری پول بدهکار است. همچنین فرد بستانکار کسی است که از دیگران طلب دارد.
اما در حسابداری، این مفاهیم معنای گستردهتری دارند و فقط مربوط به بدهی و طلب نیستند.
تفاوت اصلی آنها:
| بدهکار | بستانکار |
|---|---|
| افزایش داراییها را نشان میدهد | افزایش بدهیها را نشان میدهد |
| افزایش هزینهها را ثبت میکند | افزایش درآمدها را ثبت میکند |
| در سمت چپ حسابها قرار میگیرد | در سمت راست حسابها قرار میگیرد |
| کاهش بدهیها را ثبت میکند | کاهش داراییها را ثبت میکند |
بنابراین نمیتوان گفت هر حساب بدهکار یعنی بدهی و هر حساب بستانکار یعنی طلب. این یک برداشت اشتباه از مفهوم حسابداری است.
قوانین ثبت بدهکار و بستانکار در حسابداری
برای ثبت صحیح معاملات، حسابداران از قواعد مشخصی استفاده میکنند. این قواعد کمک میکنند هر رویداد مالی در جای درست خود ثبت شود.
قانون بدهکار و بستانکار داراییها
داراییها شامل منابعی هستند که یک شرکت مالک آنها است و از آنها برای فعالیت اقتصادی استفاده میکند.
نمونه داراییها:
- وجه نقد
- موجودی کالا
- تجهیزات
- ساختمان
- حساب بانکی
قاعده داراییها:
افزایش دارایی = بدهکار
کاهش دارایی = بستانکار
مثال:
اگر شرکت یک دستگاه کامپیوتر خریداری کند:
حساب تجهیزات افزایش پیدا میکند، بنابراین بدهکار میشود.
قانون بدهکار و بستانکار بدهیها
بدهیها نشاندهنده تعهدات مالی شرکت نسبت به دیگران هستند.
نمونه بدهیها:
- وام بانکی
- حساب پرداختنی تأمینکنندگان
- بدهی مالیاتی
قاعده بدهیها:
افزایش بدهی = بستانکار
کاهش بدهی = بدهکار
مثال:
اگر شرکت از بانک وام دریافت کند، میزان بدهی شرکت افزایش پیدا کرده و حساب وام پرداختنی بستانکار میشود.
قانون بدهکار و بستانکار سرمایه
سرمایه نشاندهنده ارزش مالی وارد شده توسط مالک یا صاحبان شرکت است.
قاعده سرمایه:
افزایش سرمایه = بستانکار
کاهش سرمایه = بدهکار
مثال:
اگر مالک شرکت مبلغی را به حساب شرکت واریز کند، سرمایه افزایش یافته و بستانکار میشود.
قانون بدهکار و بستانکار درآمدها
درآمدها باعث افزایش ارزش اقتصادی یک شرکت میشوند.
مانند:
- درآمد فروش کالا
- درآمد خدمات
- درآمد اجاره
قاعده درآمد:
افزایش درآمد = بستانکار
کاهش درآمد = بدهکار
مثال:
زمانی که یک شرکت محصولی را به مشتری میفروشد، درآمد فروش ثبت شده در بخش بستانکار قرار میگیرد.
قانون بدهکار و بستانکار هزینهها
هزینهها شامل مخارجی هستند که برای فعالیت کسبوکار پرداخت میشوند.
مانند:
- هزینه اجاره
- هزینه حقوق
- هزینه تبلیغات
- هزینه آب و برق
قاعده هزینهها:
افزایش هزینه = بدهکار
کاهش هزینه = بستانکار
مثال:
پرداخت هزینه تبلیغات باعث افزایش هزینهها شده و حساب هزینه تبلیغات بدهکار میشود.
جدول بدهکار و بستانکار در حسابداری
برای اینکه تشخیص بدهکار و بستانکار در ثبت معاملات سادهتر شود، حسابداران معمولاً از یک جدول کلی استفاده میکنند. این جدول نشان میدهد که افزایش یا کاهش هر نوع حساب در کدام سمت ثبت میشود.
| نوع حساب | افزایش حساب | کاهش حساب |
|---|---|---|
| داراییها | بدهکار | بستانکار |
| هزینهها | بدهکار | بستانکار |
| بدهیها | بستانکار | بدهکار |
| سرمایه | بستانکار | بدهکار |
| درآمدها | بستانکار | بدهکار |
با استفاده از این جدول میتوان بسیاری از ثبتهای حسابداری روزمره را به راحتی انجام داد.
به عنوان مثال، اگر موجودی کالا در یک شرکت افزایش پیدا کند، چون موجودی کالا یک دارایی محسوب میشود، افزایش آن در سمت بدهکار ثبت خواهد شد.
مثالهای کاربردی بدهکار و بستانکار در حسابداری
یادگیری مفهوم بدهکار و بستانکار با مثالهای عملی بسیار سادهتر میشود. در ادامه چند نمونه از معاملات رایج حسابداری را بررسی میکنیم.
مثال اول: سرمایهگذاری اولیه مالک در شرکت
فرض کنید یک فرد برای شروع فعالیت یک شرکت، مبلغ ۵۰۰ میلیون تومان سرمایه وارد مجموعه میکند.
در این رویداد مالی:
- موجودی بانک شرکت افزایش پیدا میکند.
- سرمایه شرکت افزایش پیدا میکند.
ثبت حسابداری:
حساب بدهکار:
بانک → ۵۰۰ میلیون تومان
حساب بستانکار:
سرمایه → ۵۰۰ میلیون تومان
دلیل ثبت:
بانک یک دارایی است و افزایش داراییها در سمت بدهکار ثبت میشود.
سرمایه نیز افزایش پیدا کرده و افزایش سرمایه در سمت بستانکار قرار میگیرد.
مثال دوم: خرید تجهیزات به صورت نقدی
فرض کنید یک شرکت یک دستگاه کامپیوتر به مبلغ ۵۰ میلیون تومان خریداری میکند و مبلغ آن را نقداً پرداخت میکند.
در این معامله:
- تجهیزات شرکت افزایش پیدا میکند.
- موجودی نقدی شرکت کاهش پیدا میکند.
ثبت حسابداری:
حساب بدهکار:
تجهیزات اداری → ۵۰ میلیون تومان
حساب بستانکار:
صندوق → ۵۰ میلیون تومان
دلیل ثبت:
افزایش دارایی تجهیزات، بدهکار میشود.
کاهش دارایی صندوق، بستانکار ثبت میشود.
مثال سوم: فروش کالا به مشتری
فرض کنید یک فروشگاه کالایی را به مبلغ ۲۰ میلیون تومان به صورت نقدی میفروشد.
در این معامله:
- وجه نقد شرکت افزایش پیدا میکند.
- درآمد فروش ایجاد میشود.
ثبت حسابداری:
حساب بدهکار:
صندوق → ۲۰ میلیون تومان
حساب بستانکار:
فروش → ۲۰ میلیون تومان
دلیل ثبت:
افزایش موجودی نقدی یک دارایی است و در سمت بدهکار ثبت میشود.
افزایش درآمد نیز در سمت بستانکار قرار میگیرد.
مثال چهارم: پرداخت هزینه اجاره دفتر
فرض کنید یک شرکت مبلغ ۱۰ میلیون تومان بابت اجاره دفتر پرداخت میکند.
در این رویداد:
- هزینه شرکت افزایش پیدا میکند.
- موجودی بانک یا صندوق کاهش پیدا میکند.
ثبت حسابداری:
حساب بدهکار:
هزینه اجاره → ۱۰ میلیون تومان
حساب بستانکار:
بانک → ۱۰ میلیون تومان
دلیل ثبت:
افزایش هزینهها بدهکار میشود.
کاهش داراییها مانند بانک، بستانکار ثبت میشود.
ارتباط بدهکار و بستانکار با سند حسابداری
مفهوم بدهکار و بستانکار ارتباط مستقیمی با سند حسابداری دارد. در واقع، هر سند حسابداری از حداقل دو بخش تشکیل میشود:
- حساب یا حسابهای بدهکار
- حساب یا حسابهای بستانکار
هنگامی که یک حسابدار قصد ثبت یک رویداد مالی را دارد، ابتدا باید مشخص کند چه حسابهایی تحت تأثیر قرار گرفتهاند و سپس بر اساس قواعد حسابداری، آنها را در بخش مناسب ثبت کند.
برای مثال، هنگام خرید کالا:
رویداد مالی:
خرید کالا به صورت نقدی
تحلیل حسابداری:
- موجودی کالا افزایش یافته است → بدهکار
- وجه نقد کاهش یافته است → بستانکار
سپس این اطلاعات در قالب یک سند حسابداری ثبت میشود.
به همین دلیل، یادگیری مفهوم بدهکار و بستانکار یکی از پیشنیازهای مهم برای یادگیری ثبت سند حسابداری محسوب میشود.
اشتباهات رایج در تشخیص بدهکار و بستانکار
بسیاری از افراد در ابتدای یادگیری حسابداری در تشخیص بدهکار و بستانکار دچار اشتباه میشوند. شناخت این خطاها میتواند به یادگیری بهتر کمک کند.
اشتباه گرفتن مفهوم بدهکار و بستانکار با معنای روزمره
یکی از رایجترین اشتباهات این است که افراد تصور میکنند بدهکار همیشه کسی است که بدهی دارد و بستانکار همیشه کسی است که طلبکار است.
در حسابداری، این مفاهیم بر اساس نوع حساب و تغییرات آن تعیین میشوند، نه معنای روزمره کلمات.
فراموش کردن ماهیت حسابها
هر حساب در حسابداری دارای یک ماهیت مشخص است.
برای مثال:
- داراییها ماهیت بدهکار دارند.
- بدهیها ماهیت بستانکار دارند.
- درآمدها ماهیت بستانکار دارند.
- هزینهها ماهیت بدهکار دارند.
شناخت ماهیت حسابها باعث میشود ثبت معاملات آسانتر شود.
ثبت نکردن طرف مقابل معامله
یکی از اصول اصلی حسابداری این است که هر رویداد مالی حداقل دو طرف دارد.
اگر یک حساب بدهکار شود، باید یک یا چند حساب دیگر در مقابل آن بستانکار شوند.
عدم رعایت این موضوع باعث از بین رفتن توازن حسابداری خواهد شد.
بیتوجهی به نوع معامله
گاهی افراد فقط بر اساس مبلغ معامله تصمیم میگیرند، در حالی که نوع حساب اهمیت بیشتری دارد.
برای مثال، دریافت پول همیشه به معنی درآمد نیست. ممکن است دریافت وجه مربوط به دریافت وام باشد که در این حالت یک بدهی ایجاد میشود.
اهمیت یادگیری بدهکار و بستانکار برای حسابداران
تسلط بر مفهوم بدهکار و بستانکار یکی از مهارتهای پایهای برای هر حسابدار محسوب میشود.
یک حسابدار حرفهای باید بتواند:
- ماهیت حسابها را تشخیص دهد.
- معاملات مالی را تحلیل کند.
- اسناد حسابداری صحیح ثبت کند.
- گزارشهای مالی دقیق تهیه کند.
تمام فرآیندهای حسابداری از ثبت یک معامله ساده شروع میشوند و اگر این مرحله به درستی انجام نشود، گزارشهای نهایی مانند تراز آزمایشی و صورتهای مالی نیز دچار مشکل خواهند شد.
جمعبندی: بدهکار و بستانکار چه مفهومی دارند؟
بدهکار و بستانکار از مهمترین مفاهیم پایه در حسابداری هستند که برای ثبت صحیح رویدادهای مالی استفاده میشوند.
درک درست این مفاهیم به حسابداران کمک میکند معاملات را به شکل اصولی ثبت کرده و گزارشهای مالی دقیقی تهیه کنند.
به طور خلاصه:
- افزایش داراییها و هزینهها معمولاً در بخش بدهکار ثبت میشود.
- افزایش بدهیها، سرمایه و درآمدها معمولاً در بخش بستانکار ثبت میشود.
- هر ثبت حسابداری باید دارای تعادل بین مبلغ بدهکار و بستانکار باشد.
یادگیری صحیح مفهوم بدهکار و بستانکار در حسابداری مسیر یادگیری مباحث پیشرفتهتر مانند ثبت اسناد حسابداری، تهیه دفاتر مالی، تراز آزمایشی و تحلیل صورتهای مالی را برای دانشجویان و حسابداران سادهتر میکند.


