


دارایی ثابت چیست و چه تفاوتی با هزینه دارد؟

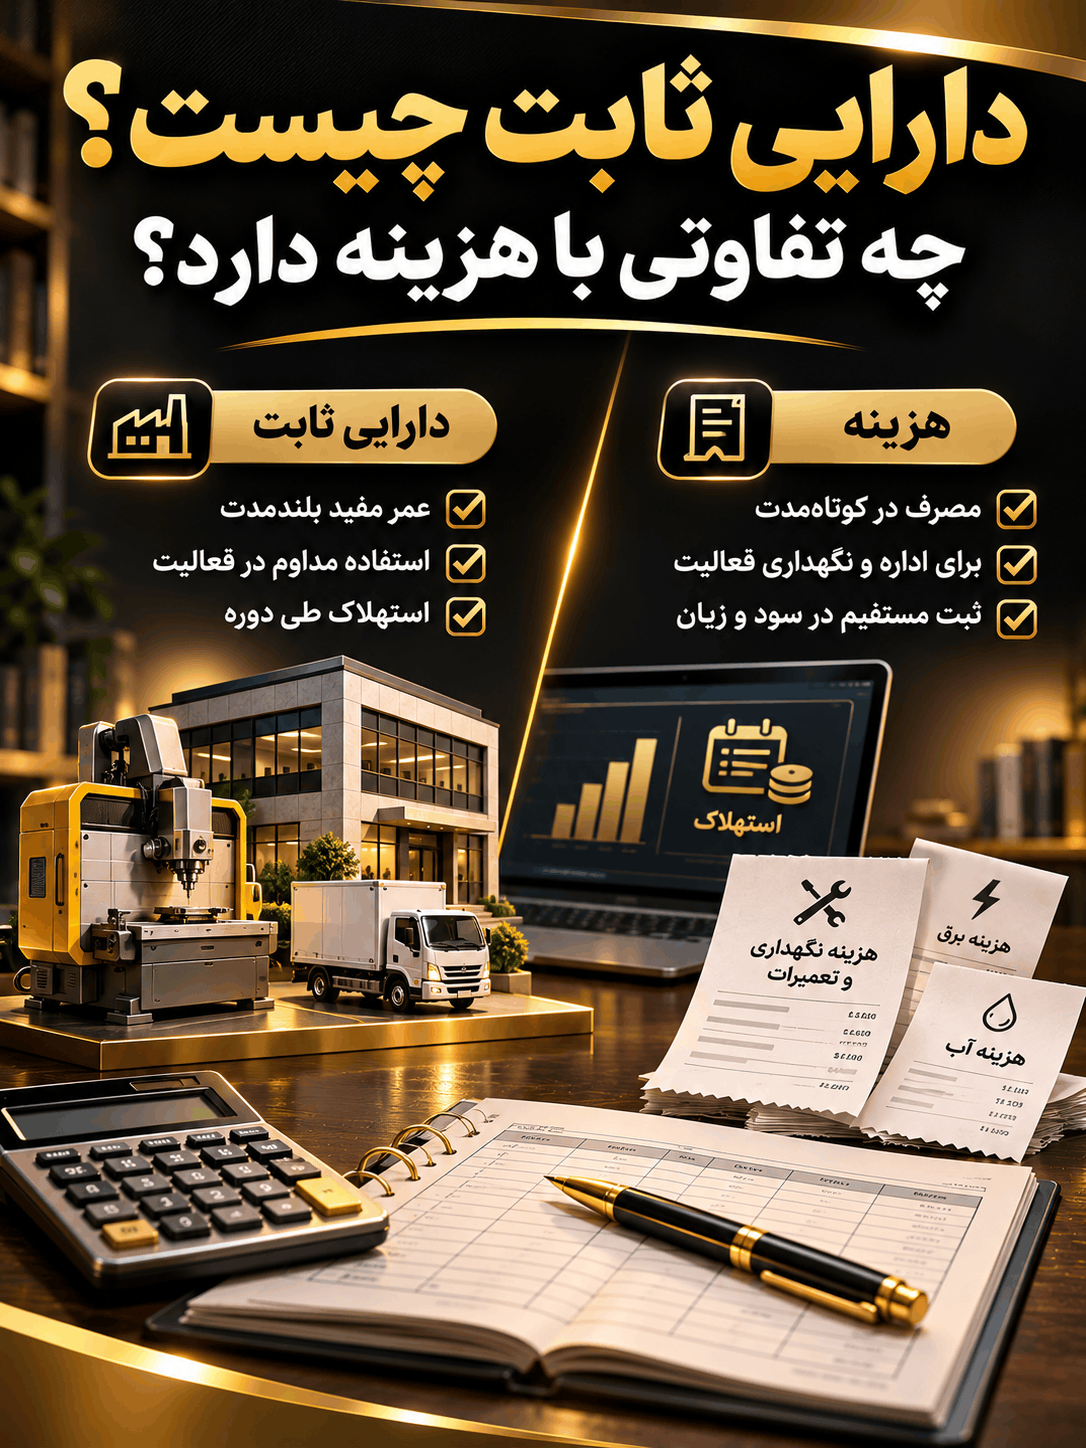
فرض کنید یک شرکت تولیدی دستگاهی به ارزش یک میلیارد ریال خریداری میکند و انتظار دارد پنج سال از آن استفاده کند. آیا باید کل مبلغ خرید دستگاه در همان ماه بهعنوان هزینه ثبت شود؟ حال اگر شرکت برای سرویس معمول همان دستگاه ۲۰ میلیون ریال پرداخت کند، آیا این پرداخت هم به ارزش دارایی اضافه میشود؟
پاسخ این پرسشها به ماهیت مخارج و منافع اقتصادی مورد انتظار بستگی دارد. در این مقاله، مفهوم دارایی ثابت مشهود، تفاوت آن با هزینه، شرایط شناسایی، محاسبه بهای تمامشده، روش استهلاک و ثبتهای حسابداری را با مثالهای کاربردی بررسی میکنیم.
- دارایی ثابت چیست و چه ویژگیهایی دارد؟
- چه تفاوتی بین دارایی ثابت، موجودی کالا و هزینه وجود دارد؟
- چه مخارجی باید به بهای تمامشده دارایی اضافه شوند؟
- تفاوت تعمیرات جاری و مخارج سرمایهای چیست؟
- خرید دارایی ثابت چگونه ثبت میشود؟
- استهلاک دارایی ثابت چگونه محاسبه میشود؟
- دارایی ثابت چه اثری بر صورتهای مالی دارد؟
- چه کنترلهایی برای مدیریت اموال شرکت لازم است؟
دارایی ثابت در حسابداری چیست؟
دارایی ثابت مشهود به اقلام فیزیکی گفته میشود که واحد تجاری آنها را برای استفاده در تولید یا عرضه کالا و خدمات، اجاره به دیگران یا امور اداری نگهداری میکند و انتظار دارد در بیش از یک دوره مالی مورد استفاده قرار گیرند.
برای مثال، ساختمان اداری، ماشینآلات کارخانه، تجهیزات تولید، خودروهای عملیاتی و اثاثه اداری ممکن است در گروه داراییهای ثابت مشهود قرار بگیرند.
وجه مشترک این داراییها این است که شرکت معمولاً آنها را برای فروش در جریان عادی فعالیت خریداری نکرده، بلکه برای کمک به انجام عملیات و ایجاد منافع اقتصادی در دورههای آینده نگهداری میکند.
البته طولانی بودن عمر یک دارایی بهتنهایی برای شناسایی آن کافی نیست. دارایی باید شرایط مربوط به شناخت و اندازهگیری را نیز داشته باشد.
شرایط شناسایی دارایی ثابت مشهود
بر مبنای استاندارد حسابداری شماره ۱۱ ایران، برای شناسایی بهای تمامشده یک قلم دارایی ثابت مشهود باید دو شرط اصلی مورد توجه قرار گیرد:
- جریان منافع اقتصادی آتی مرتبط با دارایی به واحد تجاری محتمل باشد.
- بهای تمامشده دارایی بهگونهای اتکاپذیر قابل اندازهگیری باشد.
به بیان ساده، شرکت باید بتواند از دارایی منفعت اقتصادی کسب کند و ارزش آن را با مدارک معتبر مشخص سازد.
تفاوت دارایی ثابت و هزینه در حسابداری چیست؟
یکی از تفاوتهای مهم دارایی ثابت و هزینه، به زمان و نحوه بهرهمندی از منافع اقتصادی مربوط میشود.
در شناخت دارایی ثابت، واحد تجاری انتظار دارد از منافع اقتصادی آن در دورههای آینده استفاده کند. در مقابل، هزینه معمولاً نشاندهنده مصرف منافع اقتصادی در دوره یا در جریان انجام فعالیت است.
بنابراین خرید دستگاه تولیدی و پرداخت قبض برق ماهانه اگرچه هر دو باعث خروج وجه نقد میشوند، اما ماهیت حسابداری یکسانی ندارند.
| معیار | دارایی ثابت مشهود | هزینه |
|---|---|---|
| ماهیت | منبع اقتصادی تحت کنترل واحد تجاری | مصرف منابع یا کاهش منافع اقتصادی |
| دوره بهرهمندی | معمولاً بیش از یک دوره | در دوره مربوط یا با تحقق شرایط شناخت هزینه |
| نحوه ثبت اولیه | در حساب دارایی | در حساب هزینه یا بهای تمامشده مرتبط |
| اثر بر سود و زیان | معمولاً از طریق استهلاک و کاهش ارزش در دورههای مربوط | در دوره شناسایی هزینه |
| مثال | خرید دستگاه تولید | هزینه تعمیرات جاری |
آیا هر پرداختی که برای چند سال فایده دارد دارایی ثابت است؟
خیر. نخست باید مشخص شود آیا قلم موردنظر دارایی مشهود است یا ماهیت دیگری دارد. برای مثال، برخی مخارج ممکن است مربوط به دارایی نامشهود، پیشپرداخت یا سرمایهگذاری باشند.
از سوی دیگر، دوره بهرهمندی بلندمدت بهتنهایی به معنای قابلیت سرمایهای کردن هر مخارجی نیست. شناخت دارایی به شرایط استاندارد مرتبط وابسته است.
برای آشنایی با ماهیت پیشپرداختها میتوانید مقاله
پیشپرداخت هزینه در حسابداری چگونه ثبت میشود؟
را مطالعه کنید.
تفاوت دارایی ثابت با موجودی کالا چیست؟
دارایی ثابت معمولاً برای استفاده مستمر در عملیات نگهداری میشود؛ اما موجودی کالا در شرکتهای بازرگانی معمولاً برای فروش در جریان عادی فعالیت خریداری شده است.
برای مثال، اگر یک فروشگاه تجهیزات رایانهای ۲۰ دستگاه لپتاپ برای فروش خریداری کند، این لپتاپها معمولاً موجودی کالا هستند.
اما لپتاپی که همان فروشگاه برای انجام امور حسابداری و مدیریت سفارشها استفاده میکند، در صورت احراز معیارهای شناخت، میتواند دارایی ثابت محسوب شود.
این تمایز اهمیت زیادی دارد؛ زیرا موجودی کالا و دارایی ثابت از نظر اندازهگیری، شناسایی هزینه و نحوه ارائه در صورتهای مالی با یکدیگر متفاوتاند.
بهای تمامشده دارایی ثابت چگونه محاسبه میشود؟
دارایی ثابت واجد شرایط در زمان شناخت اولیه به بهای تمامشده اندازهگیری میشود.
بهای تمامشده فقط قیمت درجشده در فاکتور خرید نیست. مخارجی که مستقیماً برای رساندن دارایی به مکان و وضعیت لازم جهت بهرهبرداری موردنظر مدیریت تحمل میشوند نیز ممکن است به آن اضافه شوند.
نمونه این مخارج عبارتاند از:
- بهای خرید دارایی پس از کسر تخفیفات تجاری؛
- حقوق ورودی و مالیاتهای غیرقابل استرداد مرتبط؛
- مخارج حمل و جابهجایی اولیه؛
- مخارج نصب و مونتاژ؛
- مخارج آزمایش عملکرد، طبق ضوابط استاندارد؛
- سایر مخارج مستقیمی که برای آماده بهرهبرداری شدن دارایی ضروریاند.
در برخی موارد، برآورد اولیه مخارج برچیدن دارایی و بازسازی محل نیز در صورت وجود تعهد مربوط میتواند جزئی از بهای تمامشده باشد.
مثال محاسبه بهای تمامشده ماشینآلات
فرض کنید یک شرکت دستگاه تولیدی جدیدی خریداری کرده و مخارج زیر را متحمل شده است:
| شرح | مبلغ (میلیون ریال) |
|---|---|
| قیمت خرید دستگاه | ۱٬۲۰۰ |
| هزینه حمل اولیه | ۵۰ |
| هزینه نصب و راهاندازی | ۳۰ |
| جمع بهای تمامشده | ۱٬۲۸۰ |
با فرض اینکه تمام این مخارج واجد شرایط شناسایی در بهای تمامشده هستند و مالیات قابل بازیافت یا عامل تعدیل دیگری وجود ندارد، مبلغ اولیه دارایی برابر با ۱٬۲۸۰ میلیون ریال خواهد بود.
ثبت حسابداری خرید دارایی ثابت چگونه است؟
در مثال قبل، فرض کنید دستگاه به همراه هزینههای حمل و نصب، بهصورت نقدی تسویه شده است.
با فرض یکپارچه بودن بستانکار پرداخت و نبود مالیات قابل ثبت جداگانه، ثبت سادهشده خرید به شکل زیر خواهد بود:
| عنوان حساب | بدهکار (میلیون ریال) | بستانکار (میلیون ریال) |
|---|---|---|
| ماشینآلات | ۱٬۲۸۰ | — |
| بانک | — | ۱٬۲۸۰ |
اگر دستگاه بهصورت نسیه خریداری شده باشد، حسابهای پرداختنی جایگزین تمام یا بخشی از بانک میشود. همچنین در صورت آماده نبودن دارایی برای بهرهبرداری، ممکن است مخارج در حساب دارایی در جریان تکمیل تجمیع و پس از احراز شرایط به طبقه مناسب منتقل شوند.
برای شناخت ساختار ثبتهای بدهکار و بستانکار، مقاله
سند حسابداری چیست؟
را نیز مطالعه کنید.
استهلاک دارایی ثابت چیست و چرا ثبت میشود؟
داراییهای ثابت استهلاکپذیر معمولاً در طول عمر مفید خود برای واحد تجاری مورد استفاده قرار میگیرند. استهلاک به معنای تخصیص منظم مبلغ استهلاکپذیر دارایی طی عمر مفید آن است.
استهلاک الزاماً نشاندهنده کاهش قیمت روز بازار نیست. ممکن است ارزش بازار یک دستگاه افزایش یابد، اما آن دستگاه همچنان استهلاکپذیر باشد.
هدف اصلی، تخصیص بهای مصرفشونده دارایی به دورههای بهرهمندی از خدمات آن است.
فرمول استهلاک به روش خط مستقیم
در مثال دستگاه تولیدی، فرض کنید بهای تمامشده ۱٬۲۸۰ میلیون ریال، عمر مفید پنج سال و ارزش باقیمانده برآوردی در پایان عمر مفید ۸۰ میلیون ریال باشد.
مبلغ استهلاکپذیر برابر با ۱٬۲۰۰ میلیون ریال است.
بنابراین با روش خط مستقیم، استهلاک سالانه برابر با ۲۴۰ میلیون ریال و استهلاک ماهانه یک ماه کامل برابر با ۲۰ میلیون ریال خواهد بود.
| سال | استهلاک سالانه | استهلاک انباشته | مبلغ دفتری پایان سال |
|---|---|---|---|
| اول | ۲۴۰ | ۲۴۰ | ۱٬۰۴۰ |
| دوم | ۲۴۰ | ۴۸۰ | ۸۰۰ |
| سوم | ۲۴۰ | ۷۲۰ | ۵۶۰ |
| چهارم | ۲۴۰ | ۹۶۰ | ۳۲۰ |
| پنجم | ۲۴۰ | ۱٬۲۰۰ | ۸۰ |
تمام مبالغ جدول بر حسب میلیون ریال هستند. جدول فرض میکند دستگاه از ابتدای سال اول آماده بهرهبرداری بوده و برآورد عمر مفید و ارزش باقیمانده در طول دوره تغییر نکرده است.
ثبت حسابداری استهلاک
اگر استهلاک ماهانه دستگاه در عملیات تولید جذب و به بهای تمامشده محصول تخصیص یابد، حساب بدهکار میتواند سربار ساخت یا کار در جریان ساخت باشد. برای دارایی اداری، معمولاً هزینه استهلاک اداری بدهکار میشود.
ثبت نمونه برای یک ماه استهلاک دستگاه اداری چنین است:
| حساب | بدهکار (میلیون ریال) | بستانکار (میلیون ریال) |
|---|---|---|
| هزینه استهلاک | ۲۰ | — |
| استهلاک انباشته | — | ۲۰ |
در این ثبت، حساب استهلاک انباشته یک حساب کاهنده دارایی است و پرداخت نقدی جدیدی رخ نمیدهد.
استهلاک از چه زمانی شروع میشود؟
یکی از اشتباهات رایج این است که استهلاک را صرفاً از تاریخ فاکتور خرید یا تاریخ نخستین استفاده واقعی محاسبه میکنند.
طبق اصول حسابداری داراییهای ثابت مشهود، استهلاک زمانی آغاز میشود که دارایی در مکان و وضعیت لازم برای بهرهبرداری موردنظر مدیریت قرار گرفته باشد.
بنابراین اگر دستگاه خریداری شده ولی هنوز نصب آن تکمیل نشده و آماده فعالیت نیست، زمان آغاز استهلاک باید با توجه به وضعیت واقعی آماده بهرهبرداری شدن آن بررسی شود.
همچنین توقف موقت استفاده از دارایی معمولاً به معنای توقف خودکار استهلاک نیست. روش استهلاک، عمر مفید و ارزش باقیمانده باید با الگوی مصرف منافع اقتصادی دارایی هماهنگ باشند.
تفاوت هزینه تعمیرات و مخارج سرمایهای چیست؟
پس از خرید دارایی ثابت، شرکت ممکن است برای تعمیر، نگهداری یا ارتقای آن مخارج جدیدی انجام دهد. پرسش مهم این است که آیا این مخارج باید در دوره جاری هزینه شوند یا به مبلغ دفتری دارایی اضافه گردند؟
پاسخ به ماهیت عملیات انجامشده بستگی دارد.
مخارج تعمیرات و نگهداری جاری
مخارجی که برای نگهداری دارایی در وضعیت عملیاتی معمول و انجام سرویسهای روزمره تحمل میشوند، عموماً در زمان وقوع بهعنوان هزینه شناسایی میشوند؛ مانند تعویض روغن، سرویس معمول یا تعمیرات عادی تجهیزات.
برای مثال، پرداخت ۳۰ میلیون ریال برای سرویس دورهای ماشینآلات معمولاً بهعنوان هزینه تعمیر و نگهداری ثبت میشود.
مخارج سرمایهای و تعویض اجزای اصلی
در مقابل، برخی مخارج بعدی ممکن است معیارهای شناخت دارایی را داشته باشند؛ برای مثال، تعویض یک جزء مهم با عمر مفید چندساله یا ارتقای اساسی دستگاه بهگونهای که منافع اقتصادی آتی ایجاد کند.
در این شرایط، مخارج واجد شرایط میتوانند به مبلغ دفتری دارایی اضافه شوند. اگر بخشی از دارایی جایگزین شده باشد، باید موضوع حذف مبلغ دفتری جزء قبلی نیز بررسی شود.
| نوع مخارج | مثال | برخورد حسابداری معمول |
|---|---|---|
| نگهداری جاری | تعویض روغن دستگاه | هزینه دوره |
| تعمیر عادی | رفع خرابی جزئی دستگاه | هزینه دوره |
| تعویض جزء اصلی | جایگزینی موتور اصلی واجد شرایط | شناسایی بهعنوان دارایی و حذف جزء قبلی در صورت لزوم |
| ارتقای اساسی | افزایش قابلیت تولید دستگاه با مخارج واجد شرایط | سرمایهای کردن مخارج واجد شرایط |
آیا برای شناسایی دارایی ثابت حداقل مبلغ مشخصی وجود دارد؟
در استاندارد حسابداری ۱۱ یک مبلغ عمومی و ثابت برای همه شرکتها تعیین نشده است که صرفاً خریدهای بالاتر از آن دارایی ثابت محسوب شوند.
واحد تجاری ممکن است با توجه به اهمیت، ماهیت فعالیت و رویه حسابداری مستند، برای اقلام کماهمیت شیوه اجرایی مشخصی داشته باشد.
برای مثال، یک شرکت میتواند در چارچوب رویه مصوب خود خرید بعضی ابزارهای کمارزش را مستقیماً هزینه کند؛ اما این سیاست نباید باعث تحریف بااهمیت صورتهای مالی شود.
همچنین باید میان ملاک شناخت در حسابداری مالی و ضوابط استهلاک و هزینههای قابل قبول در مقررات مالیاتی تفاوت قائل شد. یک قاعده مالیاتی لزوماً جایگزین معیارهای شناخت حسابداری نیست.
دارایی ثابت در صورتهای مالی چگونه نمایش داده میشود؟
داراییهای ثابت مشهود عموماً در بخش داراییهای غیرجاری صورت وضعیت مالی ارائه میشوند.
اگر واحد تجاری از روش بهای تمامشده استفاده کند، مبلغ دفتری دارایی معمولاً پس از کسر استهلاک انباشته و کاهش ارزش انباشته تعیین میشود.
در صورت انتخاب مدل تجدید ارزیابی، الزامات اندازهگیری و افشای مرتبط باید رعایت شود. تجدید ارزیابی به معنای حذف مفهوم استهلاک یا تضمین سود نیست.
در صورت سود و زیان نیز استهلاک ممکن است بهعنوان هزینه عملیاتی نمایش داده شود یا در بهای تمامشده موجودیهای تولیدشده و سپس کالای فروشرفته منظور گردد.
برای آشنایی با نحوه ثبت و انتقال آثار رویدادهای مالی، مقاله
چرخه حسابداری و مراحل تهیه صورتهای مالی
میتواند مفید باشد.
چگونه داراییهای ثابت شرکت را کنترل کنیم؟
کنترل دارایی ثابت فقط به ثبت خرید محدود نمیشود. شرکت باید بتواند مشخص کند هر دارایی در چه محلی قرار دارد، مسئول نگهداری آن کیست، چه زمانی آماده بهرهبرداری شده و مبلغ دفتری آن چقدر است.
برای این منظور، تهیه کارت یا شناسنامه دارایی ثابت و دفتر اموال توصیه میشود.
اطلاعات ضروری شناسنامه دارایی ثابت
- کد یکتای دارایی؛
- شرح، مدل و شماره سریال؛
- تاریخ خرید و تاریخ آماده بهرهبرداری؛
- بهای تمامشده و اسناد مثبته؛
- محل استقرار و واحد استفادهکننده؛
- مسئول یا تحویلگیرنده دارایی؛
- عمر مفید و روش استهلاک؛
- ارزش باقیمانده برآوردی؛
- استهلاک انباشته و مبلغ دفتری؛
- سوابق تعمیرات اساسی، انتقال و واگذاری.
همچنین بهتر است داراییها بهصورت دورهای با دفتر اموال و حسابهای دفتر کل تطبیق داده شوند.
برای آشنایی با ساختار حسابها، مطالعه مقاله
کدینگ حسابداری چیست و چگونه طراحی میشود؟
مفید است.
فروش یا کنارگذاری دارایی ثابت چگونه ثبت میشود؟
وقتی دارایی فروخته میشود یا دیگر انتظار نمیرود از استفاده یا واگذاری آن منافع اقتصادی حاصل شود، باید درباره حذف آن از حسابها تصمیمگیری شود.
در زمان فروش، بهای تمامشده و استهلاک انباشته مربوط از حسابها خارج میشوند و تفاوت مبلغ دریافتی با مبلغ دفتری، با توجه به شرایط، سود یا زیان واگذاری را ایجاد میکند.
مثال فروش یک دارایی ثابت
فرض کنید بهای تمامشده یک تجهیز ۴۰۰ میلیون ریال و استهلاک انباشته آن تا تاریخ فروش ۲۸۰ میلیون ریال است. بنابراین مبلغ دفتری آن ۱۲۰ میلیون ریال خواهد بود.
اگر تجهیز به مبلغ ۱۵۰ میلیون ریال فروخته شود و هزینه واگذاری یا مالیات جداگانهای در مثال وجود نداشته باشد، سود حاصل از فروش ۳۰ میلیون ریال خواهد بود.
| حساب | بدهکار (میلیون ریال) | بستانکار (میلیون ریال) |
|---|---|---|
| بانک | ۱۵۰ | — |
| استهلاک انباشته | ۲۸۰ | — |
| دارایی ثابت ـ تجهیزات | — | ۴۰۰ |
| سود واگذاری دارایی ثابت | — | ۳۰ |
این مثال یک ثبت سادهشده آموزشی است. در عمل، مالیات، هزینههای فروش، قرارداد واگذاری و سایر الزامات مربوط نیز باید بررسی شوند.
اشتباهات رایج در حسابداری دارایی ثابت
- ثبت کل مبلغ خرید تجهیزات بهعنوان هزینه همان ماه؛
- سرمایهای کردن تمام تعمیرات عادی؛
- محاسبه استهلاک صرفاً از تاریخ فاکتور بدون توجه به زمان آماده بهرهبرداری؛
- تعیین عمر مفید بدون توجه به شرایط واقعی استفاده؛
- نادیده گرفتن ارزش باقیمانده دارایی؛
- در نظر نگرفتن استهلاک اجزای بااهمیت با الگوی مصرف متفاوت؛
- عدم ثبت خروج داراییهای فروختهشده یا کنارگذاشتهشده؛
- تطبیق ندادن دفتر اموال با حسابهای دفتر کل؛
- اشتباه گرفتن مقررات استهلاک مالیاتی با اندازهگیری حسابداری مالی؛
- بیتوجهی به نشانههای کاهش ارزش دارایی.
جمعبندی
دارایی ثابت مشهود منبعی فیزیکی است که واحد تجاری برای استفاده در فعالیتهای خود نگهداری میکند و انتظار دارد در بیش از یک دوره از آن بهرهمند شود.
تفاوت اصلی دارایی ثابت و هزینه به ماهیت منافع اقتصادی و شرایط شناسایی مربوط است. خرید ماشینآلات واجد شرایط معمولاً بهعنوان دارایی ثبت میشود و مبلغ استهلاکپذیر آن در دورههای بهرهمندی تخصیص مییابد؛ درحالیکه تعمیرات و نگهداری جاری معمولاً هزینه دوره هستند.
برای ثبت صحیح، لازم است حسابدار علاوه بر فاکتور خرید، مدارک تحویل، حمل، نصب، تاریخ آماده بهرهبرداری، عمر مفید، روش استهلاک و سوابق انتقال یا واگذاری را نیز کنترل کند.
هدف نهایی این است که صورتهای مالی، ارزش داراییها و هزینههای دوره را بهشکلی قابل اتکا منعکس کنند.
سؤالات متداول درباره دارایی ثابت و هزینه
دارایی ثابت به زبان ساده چیست؟
دارایی ثابت مشهود، یک دارایی فیزیکی مانند دستگاه، خودرو یا ساختمان است که شرکت برای استفاده در فعالیت خود و معمولاً در بیش از یک دوره نگهداری میکند.
آیا خرید کامپیوتر دارایی ثابت محسوب میشود؟
اگر کامپیوتر برای استفاده عملیاتی یا اداری خریداری شود و معیارهای شناخت دارایی را داشته باشد، میتواند دارایی ثابت باشد. اگر برای فروش خریداری شده باشد، معمولاً موجودی کالا است.
آیا همه داراییهای ثابت مستهلک میشوند؟
خیر. زمین معمولاً عمر مفید نامحدود دارد و در حالت عادی مستهلک نمیشود. اما ساختمان، ماشینآلات و تجهیزات معمولاً داراییهای استهلاکپذیر هستند. مخارج مربوط به آمادهسازی یا بهسازی زمین باید جداگانه ارزیابی شوند.
آیا خرید دارایی ثابت باعث کاهش فوری سود میشود؟
لزوماً خیر. بهای تمامشده دارایی واجد شرایط در زمان خرید بهعنوان دارایی شناسایی میشود و آثار آن معمولاً از طریق استهلاک، کاهش ارزش یا واگذاری در دورههای مربوط منعکس میشود.
آیا تعمیر اساسی همیشه باید به دارایی اضافه شود؟
خیر. باید مشخص شود مخارج موردنظر شرایط شناخت دارایی را دارند یا صرفاً برای حفظ عملکرد عادی انجام شدهاند.
تفاوت استهلاک و هزینه تعمیرات چیست؟
استهلاک تخصیص منظم مبلغ استهلاکپذیر دارایی در طول عمر مفید است؛ اما هزینه تعمیرات جاری به مخارج نگهداری و رفع خرابیهای معمول مربوط میشود.
ثبت حسابداری چیست؟
و
سند اصلاحی در حسابداری
را مطالعه کنید. این دو مبحث برای ثبت خرید، استهلاک، اصلاح طبقهبندی و واگذاری داراییها کاربرد دارند.
منابع و مبانی آموزشی:
این مقاله جنبه آموزشی دارد. برای ثبت نهایی، رویه حسابداری واحد تجاری، استانداردهای لازمالاجرا و ضوابط مالیاتی مرتبط باید جداگانه بررسی شوند.


