

آموزش محاسبه بهای تمام شده در سپیدار؛ راهنمای مرحلهبهمرحله

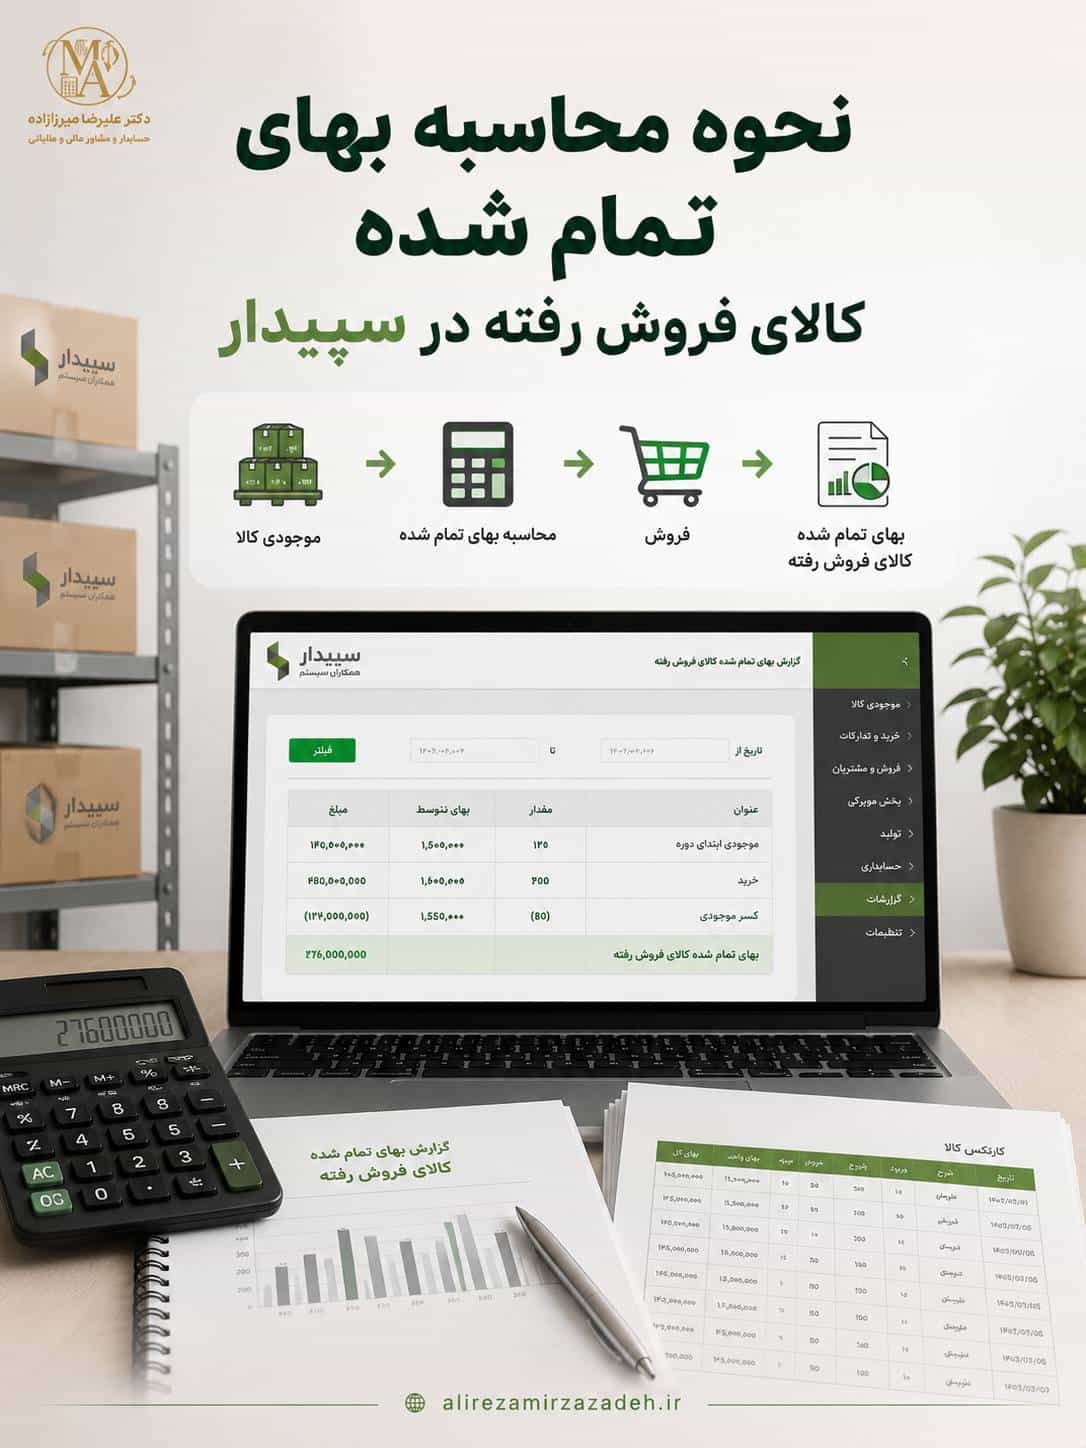
محاسبه بهای تمام شده در سپیدار یکی از مهمترین کارهای حسابداران شرکتهای بازرگانی، تولیدی، پخش و فروشگاهی است. این محاسبه نشان میدهد کالای فروختهشده چه مقدار برای شرکت هزینه داشته است.
گاهی مبلغ بهای تمامشده با انتظار کاربران تفاوت دارد. علت این اختلاف معمولاً به ثبت خرید، رسید انبار، خروج کالا یا قیمتگذاری اسناد مربوط میشود. بنابراین، برای رسیدن به عدد صحیح فقط اجرای یک فرمول کافی نیست.
در سپیدار، خریدها، رسیدهای انبار، خروجها، فاکتورهای فروش و برگشتها باید درست ثبت شوند. انتقال بین انبارها نیز باید ترتیب و تاریخ صحیحی داشته باشد. هر خطا در این زنجیره میتواند مبلغ موجودی و سود ناخالص را تغییر دهد.
در این آموزش، مراحل محاسبه بهای تمام شده در سپیدار را بررسی میکنیم. همچنین، روش قیمتگذاری اسناد انبار، کنترل گزارشها و رفع خطاهای رایج را توضیح میدهیم.
بهای تمام شده کالای فروشرفته چیست؟
بهای تمام شده کالای فروشرفته نشان میدهد کالای فروختهشده چه مقدار برای شرکت هزینه داشته است. این مبلغ از درآمد فروش کم میشود تا سود ناخالص به دست آید.
فرمول ساده سود ناخالص به شکل زیر است:
سود ناخالص = فروش خالص − بهای تمام شده کالای فروشرفتهبرای مثال، شرکتی کالایی را با بهای یک میلیون تومان تهیه میکند. سپس همان کالا را به مبلغ یک میلیون و پانصد هزار تومان میفروشد. درآمد فروش یک میلیون و پانصد هزار تومان است، اما سود ناخالص فقط پانصد هزار تومان خواهد بود.
در این مثال، یک میلیون تومان بهعنوان بهای تمامشده شناسایی میشود. بنابراین، تمام مبلغ فروش را نمیتوان سود شرکت در نظر گرفت.
اگر میخواهید ساختار این محاسبه را با مثال عددی ببینید، مقاله جدول بهای تمام شده کالای فروشرفته در شرکت بازرگانی را مطالعه کنید.
ثبت حسابداری بهای تمامشده
فروش کالا معمولاً دو اثر مالی ایجاد میکند. اثر اول به ثبت درآمد فروش و حساب مشتری مربوط است. اثر دوم نیز خروج کالا از موجودی و انتقال ارزش آن به حساب بهای تمامشده است.
ثبت مفهومی اثر خروج کالا به شکل زیر خواهد بود:
| عنوان حساب | بدهکار | بستانکار |
|---|---|---|
| بهای تمام شده کالای فروشرفته | مبلغ بهای کالا | — |
| موجودی کالا | — | مبلغ بهای کالا |
این ثبت نشان میدهد کالا دیگر در انبار موجود نیست. در نتیجه، ارزش آن بهعنوان هزینه کالای فروختهشده شناسایی میشود.
برای آشنایی بیشتر با اصول بدهکار و بستانکار، میتوانید مقاله ثبت حسابداری چیست؟ را بخوانید.
محاسبه بهای تمام شده در سپیدار چگونه انجام میشود؟
محاسبه بهای تمام شده در سپیدار نتیجه چند عملیات مرتبط است. ابتدا باید ورود کالا به انبار ثبت شود. پس از فروش نیز خروج کالا باید در سیستم وجود داشته باشد.
در مرحله بعد، اسناد انبار قیمتگذاری میشوند. پس از تکمیل قیمتگذاری، اثر مالی خروج کالا در سند حسابداری ثبت خواهد شد. در پایان نیز باید مبلغ ثبتشده با گزارشهای انبار و سود و زیان تطبیق داده شود.
مسیر کلی انجام کار به این صورت است:
- کنترل موجودی اولیه کالاها
- بررسی فاکتورهای خرید و رسیدهای انبار
- کنترل فاکتورهای فروش و خروجهای انبار
- بررسی موجودی منفی و ترتیب تاریخ اسناد
- اجرای قیمتگذاری اسناد انبار
- صدور اسناد حسابداری فرمهای انبار
- کنترل گزارش موجودی و صورت سود و زیان
اجرای قیمتگذاری بدون کنترل مراحل قبلی میتواند نتیجه اشتباهی ایجاد کند. به همین دلیل، بهتر است اسناد ورود و خروج قبل از محاسبه نهایی بررسی شوند.
اسناد مؤثر بر بهای تمام شده در نرمافزار سپیدار
فاکتور فروش تنها سند مؤثر بر بهای تمامشده نیست. چند سند مختلف میتوانند مقدار یا ارزش موجودی کالا را تغییر دهند.
| سند یا عملیات | اثر احتمالی بر بهای تمامشده |
|---|---|
| موجودی اولیه | تعیین مقدار و ارزش ابتدای دوره |
| فاکتور خرید | ثبت ارزش خرید کالا |
| رسید انبار | افزایش مقدار موجودی |
| برگشت از خرید | کاهش موجودی یا اصلاح ارزش خرید |
| هزینههای مرتبط با خرید | افزایش احتمالی بهای تهیه کالا |
| خروج انبار از نوع فروش | کاهش موجودی کالای فروختهشده |
| برگشت از فروش | بازگرداندن تمام یا بخشی از کالا |
| انتقال بین انبارها | جابهجایی مقدار و ارزش کالا |
| کسری و اضافی انبارگردانی | اصلاح اختلاف موجودی واقعی و سیستمی |
| قیمتگذاری اسناد انبار | تعیین ارزش ریالی خروجها |
وجود مغایرت در هرکدام از این اسناد میتواند نتیجه نهایی را تغییر دهد. برای مثال، ثبت فاکتور خرید بدون رسید انبار باعث ناهماهنگی میان اطلاعات خرید و موجودی میشود.
از سوی دیگر، خروج انبار بدون قیمت باعث میشود بهای تمامشده ناقص باشد. بنابراین، حسابدار باید زنجیره اسناد را بهصورت کامل کنترل کند.
نقش رسید انبار و فاکتور خرید
رسید انبار ورود واقعی کالا را ثبت میکند. فاکتور خرید نیز اطلاعات تأمینکننده، مبلغ خرید، مالیات، تخفیف و سایر جزئیات را نشان میدهد.
مقدار، فی و تاریخ این اسناد باید با مدارک واقعی شرکت هماهنگ باشند. انتخاب انبار اشتباه نیز میتواند موجودی یک انبار را منفی کند.
علاوه بر این، واحد سنجش کالا باید درست تعریف شود. شرکتی که کالا را با کارتن میخرد و با عدد میفروشد، باید ضریب تبدیل صحیحی داشته باشد. در غیر این صورت، مقدار خروج یا قیمت هر واحد اشتباه محاسبه میشود.
نقش هزینههای مرتبط با خرید
برخی مخارج برای رساندن کالا به محل شرکت انجام میشوند. هزینه حمل، بیمه حمل، بارگیری و تخلیه نمونههایی از این مخارج هستند.
نحوه ثبت این هزینهها باید با رویه حسابداری شرکت هماهنگ باشد. اگر یک هزینه یک بار در ارزش کالا و بار دیگر در هزینههای عمومی ثبت شود، گزارش نهایی قابل اعتماد نخواهد بود.
بنابراین، شرکت باید رویه مشخصی برای هزینههای مرتبط با خرید داشته باشد. این رویه باید در تمام دورههای مالی به شکل یکسان اجرا شود.
برای آشنایی بیشتر با مبانی ارزشگذاری موجودی، مطالعه مطلب روشهای نگهداری و قیمتگذاری موجودی کالا در وبسایت رسمی سپیدار میتواند مفید باشد.
نقش فاکتور فروش و خروج انبار
فاکتور فروش باعث شناسایی درآمد میشود. بااینحال، برای ثبت بهای تمامشده باید کالای فروختهشده از انبار خارج شود.
اگر فاکتور فروش وجود داشته باشد ولی خروج انبار ثبت نشده باشد، موجودی سیستم بیشتر از واقع خواهد بود. همچنین، سود ناخالص شرکت ممکن است بیشتر نمایش داده شود.
خروج انبار بهتنهایی نیز کافی نیست. سند خروج باید قیمتگذاری شود تا ارزش ریالی کالای خارجشده مشخص باشد.
آموزش قیمتگذاری اسناد انبار در سپیدار
پیش از اجرای قیمتگذاری، ابتدا موجودی منفی و تاریخ اسناد را کنترل کنید. همچنین مطمئن شوید تمام رسیدها، خروجها، انتقالها و برگشتها ثبت شدهاند.
برای مشاهده جزئیات این فرایند، میتوانید راهنمای رسمی قیمتگذاری اسناد انبار در سپیدار را نیز مطالعه کنید.
سپس مراحل زیر را انجام دهید:
مرحله اول: ورود به بخش قیمتگذاری
از سیستم «تأمینکنندگان و انبار» وارد بخش «عملیات» شوید. سپس گزینه «قیمتگذاری اسناد انبار» را انتخاب کنید.
در این فرم باید انبار موردنظر و محدوده زمانی محاسبه مشخص شود. تاریخ انتخابشده باید تمام اسناد موردنظر را پوشش دهد.
مرحله دوم: انتخاب انبار و تاریخ
انبار موردنظر را با دقت انتخاب کنید. اگر شرکت چند انبار دارد، قیمتگذاری باید متناسب با گردش هر انبار انجام شود.
تاریخ پایان محاسبه نیز اهمیت زیادی دارد. رسیدهای خرید باید پیش از خروجهای مرتبط ثبت شده باشند. ثبت خروج قبل از ورود کالا میتواند موجودی منفی ایجاد کند.
مرحله سوم: اجرای محاسبه قیمتگذاری
پس از کنترل اطلاعات، محاسبه قیمتگذاری را اجرا کنید. نرمافزار اطلاعات ورود و خروج کالا را بررسی میکند و ارزش ریالی اسناد مشمول را محاسبه خواهد کرد.
اگر سیستم خطایی نمایش داد، متن خطا را دقیق بررسی کنید. حساب معین تعریفنشده، موجودی منفی و ترتیب اشتباه اسناد از دلایل رایج توقف عملیات هستند.
بعد از اصلاح مشکل، عملیات قیمتگذاری را دوباره انجام دهید. اجرای دوباره باید پس از اصلاح کامل اسناد صورت گیرد.
مرحله چهارم: قیمتگذاری انتقال بین انبارها
در انتقال کالا میان دو انبار، ترتیب عملیات اهمیت دارد. ابتدا خروج کالا از انبار مبدأ را قیمتگذاری کنید. سپس سراغ رسید انبار مقصد بروید.
تا زمانی که ارزش خروج از انبار مبدأ مشخص نباشد، ارزش ورود به انبار مقصد قابل اتکا نیست. رعایت این ترتیب از ایجاد مغایرت ریالی بین دو انبار جلوگیری میکند.
مرحله پنجم: صدور سند حسابداری
پس از تکمیل قیمتگذاری، وارد فهرست فرمهای انبار شوید. سپس اسناد حسابداری مرتبط را صادر کنید.
در این مرحله، حسابهای معین باید بهدرستی تنظیم شده باشند. مبلغ سند حسابداری نیز باید با گزارش اسناد انبار تطبیق داشته باشد.
برای شناخت اجزای سند و کنترل ثبتها، مقاله سند حسابداری چیست؟ میتواند مفید باشد.
مرحله ششم: کنترل نتیجه محاسبه
صدور سند پایان کار نیست. بعد از آن، گزارش موجودی، گردش کالا و صورت سود و زیان را بررسی کنید.
کالاهای دارای مبلغ صفر یا قیمت غیرعادی باید جداگانه کنترل شوند. همچنین، مبلغ بهای تمامشده در گزارش سود و زیان باید با اسناد حسابداری مرتبط هماهنگ باشد.
چکلیست قبل از قیمتگذاری اسناد انبار
پیش از شروع محاسبه، موارد زیر را کنترل کنید:
- موجودی اولیه از نظر مقدار و مبلغ درست باشد.
- تمام خریدها و رسیدهای انبار ثبت شده باشند.
- فاکتورهای فروش، خروج انبار معتبر داشته باشند.
- کالاها موجودی منفی نداشته باشند.
- تاریخ ورود کالا قبل از تاریخ خروج باشد.
- انتقال بین انبارها بهدرستی ثبت شده باشد.
- برگشت از خرید و برگشت از فروش ناقص نباشد.
- واحد اصلی و فرعی کالا درست تعریف شده باشد.
- ضرایب تبدیل واحدها صحیح باشند.
- حسابهای معین مرتبط در تنظیمات مشخص شده باشند.
- کسری و اضافی انبارگردانی تعیین تکلیف شده باشد.
این کنترلها زمان زیادی نمیگیرند. بااینحال، از ایجاد بسیاری از خطاهای بعدی جلوگیری میکنند.
گزارشهای لازم برای کنترل بهای تمامشده
بعد از محاسبه بهای تمام شده در سپیدار، چند گزارش باید با یکدیگر مقایسه شوند. بررسی تنها یک گزارش برای تأیید نتیجه کافی نیست.
گزارش موجودی کالا
این گزارش مقدار و ارزش ریالی باقیمانده هر کالا را نشان میدهد. موجودی تعدادی باید با موجودی واقعی انبار هماهنگ باشد.
وجود مقدار منفی یا ارزش غیرعادی به بررسی بیشتر نیاز دارد. همچنین، کالای دارای مقدار ولی بدون ارزش ریالی میتواند نشانه قیمتگذاری ناقص باشد.
گزارش گردش کالا
گزارش گردش کالا ترتیب ورود، خروج و انتقال را مشخص میکند. با کمک این گزارش میتوان منبع موجودی منفی یا تاریخ اشتباه را پیدا کرد.
برای مثال، ممکن است خروج کالا قبل از رسید خرید ثبت شده باشد. اصلاح ترتیب واقعی اسناد معمولاً این مشکل را برطرف میکند.
سند حسابداری بهای تمامشده
سند صادرشده باید از نظر مبلغ و حسابهای انتخابشده بررسی شود. در حالت معمول، حساب بهای تمام شده کالای فروشرفته بدهکار و حساب موجودی کالا بستانکار میشود.
اگر حسابهای معین اشتباه باشند، مبلغ به سرفصل نامناسب منتقل خواهد شد. در نتیجه، صورت سود و زیان یا موجودی کالا درست نمایش داده نمیشود.
صورت سود و زیان
فروش خالص و بهای تمامشده باید ارتباط منطقی داشته باشند. حاشیه سود بسیار زیاد یا منفی میتواند نشانه خطای ثبت باشد.
البته سود غیرعادی همیشه ناشی از مشکل نرمافزاری نیست. تخفیف سنگین، خرید گران، برگشت کالا یا تغییر قیمت فروش نیز میتواند حاشیه سود را تغییر دهد.
خطاهای رایج در محاسبه بهای تمام شده در سپیدار
شناخت خطاهای متداول، زمان بررسی و اصلاح اسناد را کاهش میدهد. موارد زیر بیشتر از سایر مشکلات دیده میشوند.
موجودی منفی کالا
موجودی منفی معمولاً زمانی ایجاد میشود که خروج قبل از ورود ثبت شده باشد. ثبت دیرهنگام خرید یا انتخاب انبار اشتباه نیز میتواند این وضعیت را ایجاد کند.
برای رفع مشکل، ابتدا گردش کالا و تاریخ اسناد را بررسی کنید. سپس سند ناقص یا اشتباه را براساس مدارک واقعی اصلاح کنید.
ثبت یک رسید غیرواقعی برای حذف موجودی منفی راهحل مناسبی نیست. این کار فقط مشکل را پنهان میکند و موجودی شرکت را غیرواقعی نشان میدهد.
قیمتگذاری نشدن خروج انبار
گاهی فاکتور فروش و خروج انبار ثبت شدهاند، اما خروج فاقد مبلغ است. این وضعیت معمولاً به قیمتگذاری ناقص اسناد مربوط میشود.
پس از کنترل اسناد ورود، عملیات قیمتگذاری را دوباره اجرا کنید. سپس مبلغ خروج و سند حسابداری مربوط را بررسی کنید.
ثبت اشتباه تاریخ اسناد
ترتیب زمانی اسناد روی محاسبه اثر دارد. خروج کالا نباید پیش از ورود واقعی آن ثبت شود.
اگر تاریخ رسید یا خروج اشتباه است، سند را با مدارک شرکت تطبیق دهید. اصلاح تاریخ باید براساس رویداد واقعی انجام شود.
انتخاب انبار نادرست
ممکن است کالا در انبار مرکزی موجود باشد، اما فروش از انبار شعبه ثبت شود. در این حالت، انبار شعبه با موجودی منفی روبهرو خواهد شد.
اگر کالا واقعاً بین انبارها جابهجا شده، سند انتقال باید ثبت شود. سپس انبار مبدأ و مقصد با ترتیب صحیح قیمتگذاری شوند.
تعریف اشتباه واحد سنجش
اشتباه در واحد اصلی، واحد فرعی یا ضریب تبدیل میتواند مقدار فروش را تغییر دهد. این مشکل در کسبوکارهای عمدهفروشی اهمیت بیشتری دارد.
برای مثال، خرید یک کارتن نباید بدون ضریب تبدیل به یک عدد کالا تبدیل شود. تمام ضرایب باید قبل از ثبت گردش گسترده کالا کنترل شوند.
اصلاح اسناد بعد از قیمتگذاری
گاهی یک فاکتور یا رسید بعد از اجرای قیمتگذاری تغییر میکند. در این شرایط، نتیجه قبلی ممکن است دیگر معتبر نباشد.
پس از هر تغییر مؤثر، گزارشها و قیمتگذاری را دوباره کنترل کنید. در صورت نیاز، عملیات مربوط براساس رویه صحیح نرمافزار تکرار شود.
تفاوت بهای تمامشده در شرکت بازرگانی و تولیدی
در شرکت بازرگانی، کالا برای فروش خریداری میشود. بنابراین، بهای خرید و هزینههای مرتبط با تهیه کالا نقش اصلی دارند.
در شرکت تولیدی، مواد اولیه به محصول نهایی تبدیل میشوند. در این حالت، مواد مستقیم، دستمزد مستقیم و سربار تولید نیز وارد محاسبه خواهند شد.
به همین دلیل، فرآیند تولید با محاسبه بهای کالای فروشرفته بازرگانی یکسان نیست. برای آشنایی با بخش تولید میتوانید مقاله بهای تمام شده کالای ساختهشده را مطالعه کنید.
هر چند وقت یکبار بهای تمامشده را کنترل کنیم؟
بهتر است کنترل خرید، فروش، انبار و قیمتگذاری بهصورت ماهانه انجام شود. بررسی منظم باعث میشود خطاها در همان دوره شناسایی شوند.
اگر تمام کنترلها به پایان سال موکول شوند، پیدا کردن منشأ مغایرت سختتر خواهد شد. علاوه بر این، اصلاح تعداد زیادی سند زمان بیشتری نیاز دارد.
شرکتهایی که گردش کالای بالایی دارند، میتوانند کنترلهای کوتاهتری تعریف کنند. برای مثال، گزارش موجودی منفی و خروجهای بدون قیمت را هر هفته بررسی کنند.
سؤالات متداول
محاسبه بهای تمام شده در سپیدار از کدام قسمت انجام میشود؟
برای قیمتگذاری اسناد انبار، از سیستم «تأمینکنندگان و انبار» وارد بخش «عملیات» شوید. سپس گزینه «قیمتگذاری اسناد انبار» را انتخاب کنید. بعد از تعیین انبار و تاریخ، محاسبه قیمتگذاری را اجرا کنید.
چرا بهای تمامشده یک کالا در سپیدار صفر است؟
این مشکل میتواند از قیمتگذاری نشدن خروج انبار، ثبت نشدن رسید خرید یا موجودی منفی ایجاد شود. ابتدا گردش کالا، اسناد ورود و تاریخ آنها را بررسی کنید. سپس عملیات قیمتگذاری را دوباره انجام دهید.
آیا ثبت فاکتور فروش برای محاسبه بهای تمامشده کافی است؟
خیر. ثبت فاکتور فروش باعث شناسایی درآمد میشود. برای محاسبه بهای تمامشده، خروج انبار و قیمتگذاری آن نیز باید کامل باشد. در پایان، سند حسابداری مربوط هم باید صادر و کنترل شود.
در انتقال بین انبارها کدام انبار ابتدا قیمتگذاری میشود؟
ابتدا باید خروج کالا از انبار مبدأ قیمتگذاری شود. سپس رسید انبار مقصد قیمتگذاری خواهد شد. رعایت این ترتیب باعث انتقال درست ارزش ریالی کالا میشود.
آیا پس از اصلاح فاکتور خرید باید قیمتگذاری دوباره انجام شود؟
اگر اصلاح فاکتور بر ارزش ورود کالا یا اسناد مرتبط اثر گذاشته باشد، نتیجه قبلی باید دوباره بررسی شود. پس از تغییر اسناد مؤثر، کنترل مجدد قیمتگذاری و گزارشها ضروری است.
چگونه متوجه شویم مبلغ بهای تمامشده درست است؟
گزارش موجودی، گردش کالا، خروجهای انبار، سند حسابداری و صورت سود و زیان را با هم تطبیق دهید. مبلغ صفر، موجودی منفی یا حاشیه سود غیرعادی میتواند نشانه وجود مشکل باشد.
جمعبندی
محاسبه بهای تمام شده در سپیدار به ثبت درست و منظم اطلاعات وابسته است. خرید، رسید انبار، فروش، خروج کالا و انتقال بین انبارها باید با تاریخ و مقدار صحیح ثبت شوند.
پس از کنترل اسناد، قیمتگذاری انبار انجام میشود. سپس اسناد حسابداری صادر و گزارشهای موجودی و سود و زیان بررسی خواهند شد.
کنترل ماهانه این مراحل، احتمال ایجاد مغایرت را کاهش میدهد. همچنین، حسابدار میتواند خطاها را پیش از بستن دوره مالی شناسایی کند.
اگر در زمان قیمتگذاری با عدد صفر، موجودی منفی یا مبلغ غیرعادی روبهرو شدید، ابتدا گردش کالا و اسناد ورود را بررسی کنید. پس از اصلاح علت اصلی، قیمتگذاری و گزارشها را دوباره کنترل کنید.
برای یادگیری اصولیتر ثبتها، کنترل اسناد و گزارشهای مالی، سایر آموزشهای حسابداری سایت علیرضا میرزازاده را نیز مطالعه کنید.


